
南京银行的突围,谢宁的精准战

日前,南京银行公布了2026年第三季度业绩报告,公司今年前三季度实现营业收入471.90亿元,同比增长12.49%;实现归母净利润为194.51亿元,同比增长8.03%;扣非净利润194.86亿元,同比增长9.05%。可见在第三季度中,南京银行的利润质量是相当扎实的。
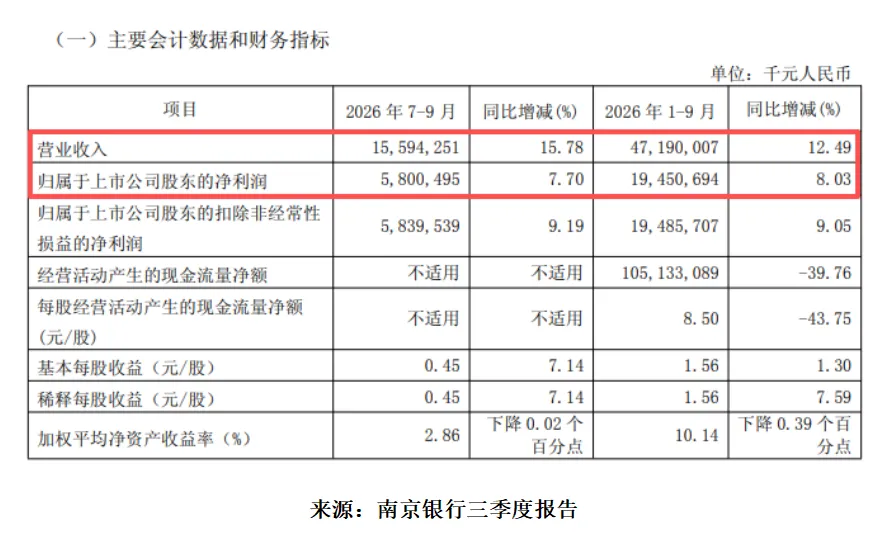
同时,在银行业息差普遍承压的环境下,南京银行前三季度净利息收入却取得同比增长32.12%的成绩,净利息收入占营收比重已经上升至70.57%。
而在成本收入比及资产质量方面,南京银行同样也交出了令市场关注的成绩。
今年前三季度,公司成本收入比已经降至19.33%,与去年年末相比下降了6.74个百分点。
截至三季度末,南京银行拨备覆盖率已升至321%,较年初上升7.53个百分点;不良率则是与年初持平,维持在0.83%的低位。
上述这些主要的业绩数据,可以说明南京银行当前的经营底盘还是很硬的,“营收高增摊薄成本、利息净收入挑大梁、不良低位稳定、拨备持续增厚”的组合,意味着它当下的盈利质量和抗风险能力都不弱。
当然,数字只是可以直接看见的结果,这家银行在未来的市场上还能不能持续跑赢,还得看它有没有清晰的业务引擎持续支撑。
01■
背后的三条支撑线
在行业息差普遍承压的环境下,南京银行还能交出这样亮眼的成绩单,这背后是有着三条清晰的支撑线。
(1)对公贷款是扩表主力。截至三季度末,南京银行对公贷款余额约1.22万亿元,较上年末增长12.33%。其中,绿色金融、科技金融、普惠金融、涉农贷款余额分别较上年末增长21.13%、20.47%、6.11%、12.06%。这一结构变化落到经营上,既直接做大生息资产、支撑利息净收入高增,又优化信贷结构、分散风险并获取政策红利。
(2)零售AUM破万亿,价值客户暴增28%。截至9月末,南京银行的零售金融资产(AUM)规模已冲到1.13万亿元,较上年末增长12.73%;零售价值客户数增长28.31%,手机银行用户增长19.02%。这种AUM与价值客户同步高增,有利于南京银行沉淀低成本负债、带动财富管理收入并增强营收稳定性。
(3)金融市场板块韧性十足。按照普益标准2026年二季度榜单,在城商行系理财公司中,南京银行旗下全资子公司“南银理财”收益能力排名第一、运营管理能力排名第一,已累计25个季度排名城商行系理财机构收益能力第一。另外,南京银行持股80%的控股子公司“鑫元基金”,今年三季度旗下基金产品实现净利润4.48亿元,行业排名第三。南京银行的金融市场板块,现在已经形成了“理财+基金+消金”的多轮驱动结构,既能以领先的收益能力和运营管理能力强化品牌与客户粘性,也能通过鑫元基金的利润贡献增厚非息收入。
这家位列城商行“第一梯队”的银行,现在打的是一套“对公负责扩规模、零售负责提AUM和中收、金融市场负责稳收益”的组合拳。
02■
谢宁执掌,打的是一场精准战
南京银行现任董事长是职业生涯曾长期扎根于中国人民银行系统的谢宁。在市场眼中,谢宁的“狠招”不是追风口,而是把南京银行从“靠单点业务冲规模”推向“靠体系能力赚钱”。
比如利息净收入方面,直接被做成了南京银行的第一护城河,在负债成本管控与生息资产扩张间精准找到了平衡,将息差压力转化为了经营能力。
在对公业务上,谢宁掌舵下的南京银行也没有走传统信贷的老路,而是选择打一场“精准战”,如:以“1055产业”深耕行动集中资源投向10个战略新兴产业、5个生产性服务业和5个传统转型产业,实现融资总量较年初增长近30%。
而在零售财富管理上则是选择留出空间,从单纯的“卖产品”转向“做资产配置”,靠客群深耕沉淀低成本负债和中收能力。
更重要的是,绿色、科技、普惠金融也不是孤立标签,如已经落地“鑫隆e贷”、“仓单e贷”等产品,还设立了12家乡村振兴特色支行,形成多点协同。
由此可见,谢宁领导下的南京银行,要的是在扩表的同时,努力争取资产质量不松动、成本不失控、结构不断优化的结果,要用体系能力赚钱。
03■
南京银行的长期主义
短期看,今年前三季度的业绩已证明南京银行能稳增;但长期看,重点是在于其增长的驱动力能否持续。
现在,南京银行前三季度的利息净收入同比增长高达32.12%,期末利息净收入也已占到总营收的70%以上,但这种高增主要是来自高息存款重定价带来的负债成本下行。一定意义上,这是属于有限的周期性红利,所以接下来还是要重点关注其资产端的收益率能不能在负债红利消退之前形成对冲。
不过,在绿色金融、科技金融、算力产业等方向,南京银行取得的增速是显著的,未来其对公贷款质量有望持续优化。
此外,旗下南银理财累计25个季度排名城商行系理财机构收益能力第一(截止2季度);鑫元基金此前还首次获批1亿美元QDII额度,国际化布局已迈出实质一步;且南银法巴消费金融也能构成零售端的增量支点。可见,南京银行通过旗下子公司布局理财、基金、消金等领域的矩阵已经成型,可为母行后续的整体收益打开空间。
04■
下一程:谢宁最需要注意什么?
南京银行在今年前三季度的业绩,真正值得琢磨的不是某一项指标冲得多高,而是谢宁把“精准”二字从战术层面抬到了组织层面;公司资源投向有取舍、客群经营有分层、子公司矩阵有协同等方面,都是显著的体现。
但对于南京银行自身来说,它现在需要注意的,就是当负债成本的红利逐步消退后,市场要看的不是它还能不能找到下一个高增点,而是它那套“对公+零售+金融市场”的体系打法能否在不同周期里稳定输出。
就目前的情况看,或许南京银行只有在绿色、科技、普惠和财富管理等方向持续形成结构优化,才能让增长跳出周期馈赠,真正变成可持续的组织能力。
#南京银行 #三季报 #净利息收入 #谢宁 #城商行
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


