
【百强透视】股价重挫逾6%!腾讯(00700.HK)的Q3:主业没崩,AI却很贵

11月19日,腾讯(00700.HK)股价在三季报披露后应声下挫,早盘低开后快速下跌,截至发稿跌幅达6.22%,报349.4港元/股,刷新2024年8月初以来新低。
腾讯2026年第三季度财报,不宜简单读成“增长失速”,更准确地说,这是一份把AI投入从战略口号变成财务事实的对账单。
公司核心业务仍有韧性,但AI基础设施的刚性投入,正在同时压低经营利润、推高资本开支,并改变公司的现金与债务结构。不吹不黑地看:方向合理,代价真实,验证期尚未结束。
利润表:核心韧性存在,但“归母微增”有水分
根据业绩报,腾讯于2026年第三季度的收入为2073.36亿元(人民币,下同),同比增长8%,增幅再次回落至个位数;毛利1159.11亿元,同比增长7%;毛利率56%,与去年同期持平。
收入端不算差,毛利率也稳住了。但经营盈利591.47亿元,同比下降7%,这是其自2023年一季度以来,腾讯首次季度经营利润录得同比负增长;非国际财务报告准则经营盈利680.73亿元,同比下降6%。这才是主业投入后的真实温度。
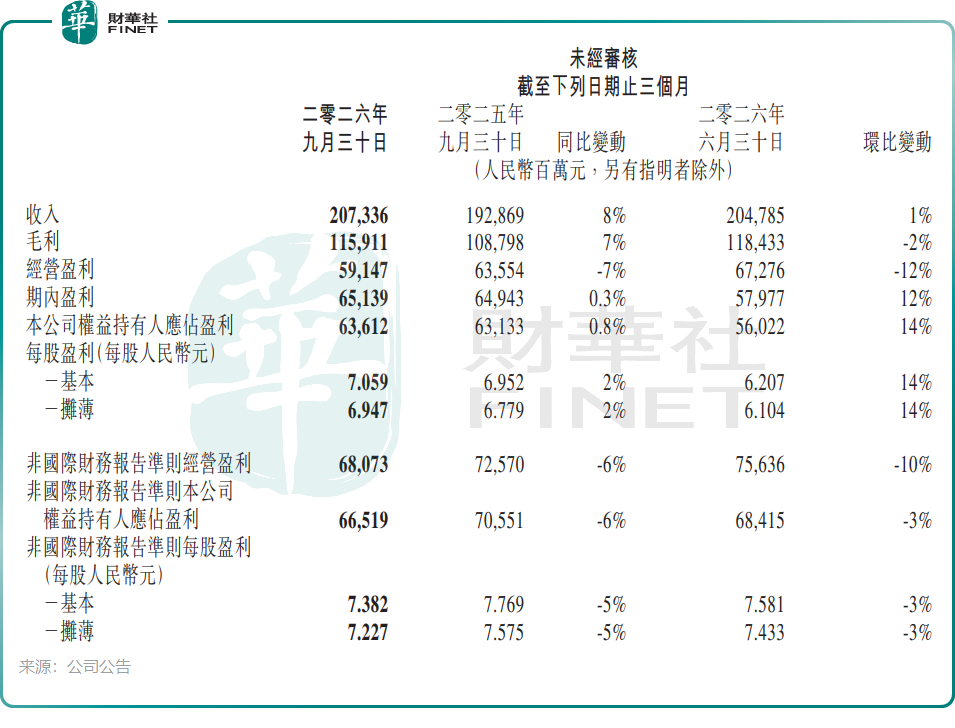
归母净利润636.12亿元,同比则微增0.8%,容易被误读为“利润稳住”。但同期投资收益净额及其他高达100.57亿元,去年同期仅28.2亿元;所得税开支也同比下降7%至90.52亿元。换句话说,腾讯2026年第三季度归母净利的微增,更多来自投资端和税务端的支撑,而非经营利润改善。非国际财务报告准则归母净利润665.19亿元,同比下降6%,更接近经营现实。
费用端是关键。2026年第三季度,腾讯一般及行政开支440.77亿元,同比大幅增长29%,主要来自AI模型、微信AI及产品AI能力的研发投入;剔除研发开支后为117亿元,同比仅增2%,说明非AI开支管控仍在。销售及市场推广开支121.44亿元,同比增长6%,部分用于WorkBuddy等AI原生产品推广。
公司披露,若剔除Hy、元宝、CodeBuddy、WorkBuddy及小微等新AI产品贡献,非国际财务报告准则经营盈利为833亿元,同比增长8%。这证明核心经营杠杆没有断裂;但同一口径环比下降3%,也提醒我们,剔除AI后核心业务并非毫无压力。
业务结构:广告与云最受益,游戏内部分化
营销服务是腾讯本季最亮的板块:收入430.49亿元,同比增长19%,占比从19%升至21%。AI驱动的广告推荐、微信生态闭环营销、消费品和本地服务投放增长,都是真实驱动力。
但代价也写在毛利里:营销服务毛利率52%,去年同期57%,下降整整5个百分点,受AI相关运营成本及短剧内容成本影响。增收尚未完全增利,这是AI变现最直接但也最现实的一面。
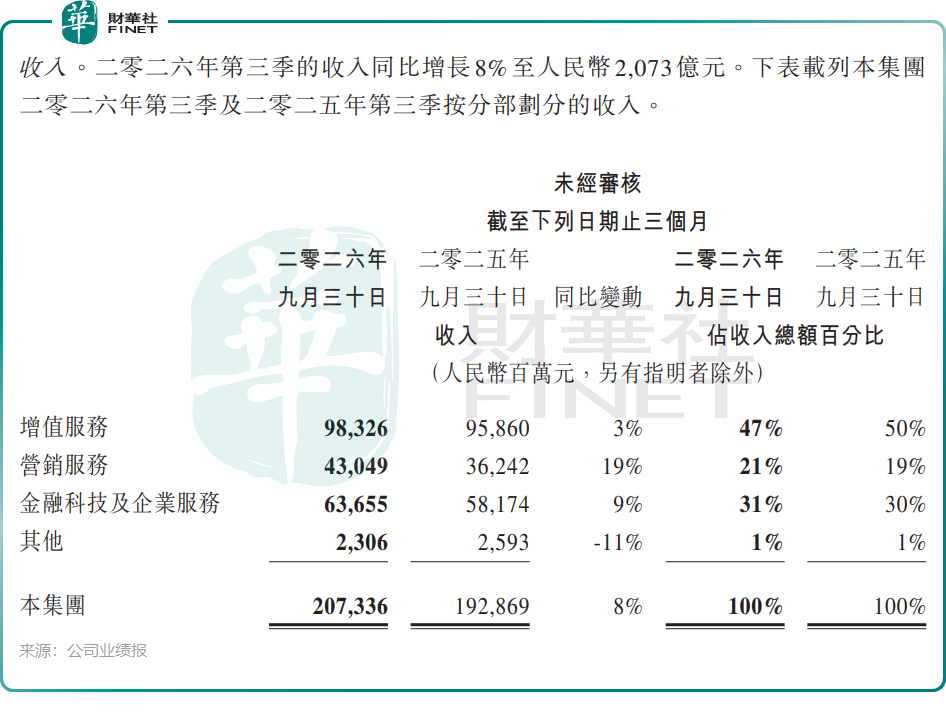
金融科技及企业服务收入636.55亿元,同比增长9%。其中云服务收入同比增长35%,受AI相关服务需求和国际市场拓展驱动,是各子板块中最快的。该分部毛利率50%,同比基本稳定,说明云业务在放量时没有明显牺牲盈利质量。金融科技则受益于消费贷款及理财服务收入增加。
增值服务收入983.26亿元,同比仅增3%,占比从50%降至47%。内部继续分化:本土游戏收入476亿元,同比增长11%,由《三角洲行动》《无畏契约:源能行动》《王者荣耀》等驱动;国际市场游戏收入189亿元,同比下降9%,固定汇率下降4%,主要受去年同期Supercell游戏热度和《消逝的光芒:困兽》上线的高基数影响;社交网络收入318亿元,同比下降1%,收费增值服务订阅会员数2.53亿,同比下降5%。视频号总用户时长同比增长超20%,仍是广告和生态交易的重要底座。
AI叙事:从“榜单”转向“用量”,但收入验证仍早
腾讯本季AI进展的表述明显更务实。Hy4发布时在Agent Arena位列中国模型第一,Hy4 flash显著降低推理成本;WorkBuddy按大语言模型词元消耗量已成为中国使用量最高的AI产品,日活超千万,每日消耗超100万亿词元,企业客户快速增长;小微扩大灰度测试,深化与小程序、微信小店融合。这些是使用侧和生态侧的积极信号。
但“用量领先”不等于“利润领先”。业绩报披露了Token消耗、日活和企业客户增长,却没有给出AI产品线可单独对账的收入与利润。
AI成本却同时在两个通道发生:损益表里的研发、运营和推广费用,以及资产负债表外的算力资本开支。WorkBuddy的Token消耗越高,推理成本越真实;云服务收入增速越快,算力投入也越刚性。从“有人用”到“可持续赚钱”,中间还隔着折旧、运营开支和定价能力三道关。
现金流与资产负债表:真正的压力点
腾讯本季最需要重视的不是利润增速,而是资本开支和净现金变化。
2026年第三季度,腾讯的资本开支高达814.33亿元,去年同期129.83亿元,同比增逾520%。现金/债务净额从上一季度的净现金581.91亿元、去年同期的1024.22亿元,转为净债务137.02亿元。经调整EBITDA为848.93亿元,经调整EBITDA比率41%,低于上一季和去年同期的45%。
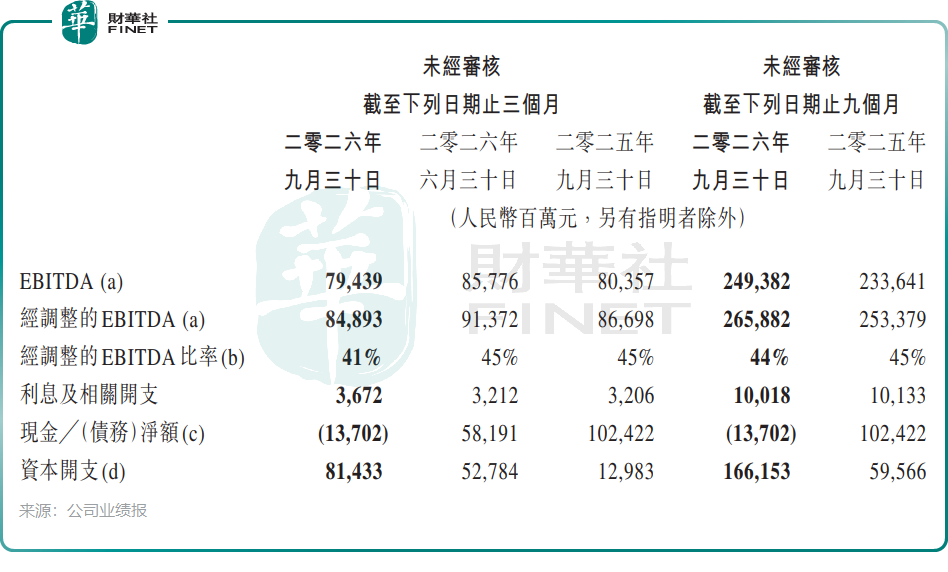
折旧压力也在上升:物业、设备及器材以及投资物业折旧119.95亿元,去年同期72.97亿元。今天的算力投入,会在未来几个季度变成折旧和运营成本。管理层此前给出2028年资本开支压力逐步缓解的时间表,但在此之前,市场必须接受一个现实:腾讯正在用当前的自由现金流和资产负债表,为AI时代买入场券。
结论:不是唱衰,也不是背书
这份财报的清晰之处在于,它没有掩盖代价。核心业务仍有韧性:广告在AI加持下加速,云服务承接真实算力需求,本土游戏回暖,视频号时长增长。但AI投入正在系统性地重定价利润和现金流:经营利润下滑,营销毛利率承压,资本开支激增,净现金转为净债务。
因此,对腾讯2026年三季报的中性判断是:主业没有失速,但AI投入的财务代价已经进入报表深水区。未来需要观察两个时间差:一是算力资本开支何时趋稳,二是AI产品收入何时能覆盖折旧与运营开支。WorkBuddy的用量数据提供了积极信号,但从“用量”到“利润”仍有距离。方向可以理解,代价必须定价,验证期尚未结束。
值得一提的是,腾讯作为港股互联网龙头与AI基础设施的重要投入方,在自研大模型、AI原生应用、云与算力基础设施建设等维度,契合港股100强评选对于科技企业创新能力与核心资产价值的评估方向。但AI投入对短期利润、自由现金流和资产负债表形成的实质性压力,以及从“用量领先”到“利润兑现”的转化节奏,仍是百强评估中需要持续跟踪的变量。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


