
【百强透视】收入大增股价却创新低!小马智行(02026.HK)仍面临多重考验?

11月19日,小马智行三季报披露后二级市场反应冷淡。截至发稿,小马智行-W(02026.HK)报28.84港元,跌幅9.25%,再次创下历史新低;其美股对应标的小马智行(PONY.US)前一交易日收报3.7美元,下跌7.27%。
财报数据显示,2026年第三季度,小马智行收入总额为4457.4万美元,同比增长75.2%,主要得益于自动驾驶出行服务和自动驾驶卡车服务收入强劲增长。
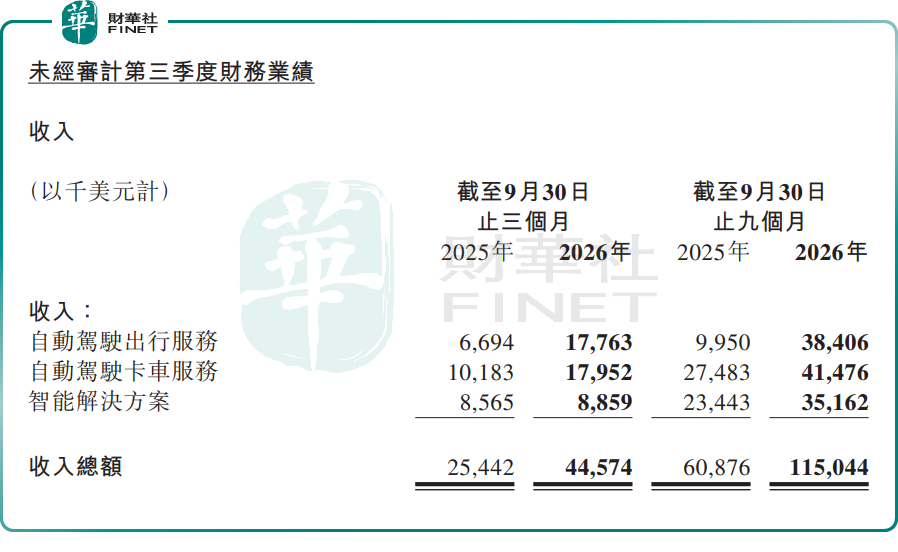
分业务来看,三条业务线增长节奏分化明显。自动驾驶出行服务(Robotaxi)业务收入1776.3万美元,同比大涨165.4%。该增加主要得益于公司利用第七代自动驾驶出租车扩展商业营运而带动乘客车费收入增加,以及在中国及海外共建车队模式下自动驾驶出租车交付量增加令收入增加。特别是,乘客车费收入同比增加近400%。
自动驾驶卡车服务收入1795.2万美元,同比增长76.3%,增量来自货运业务落地,与中国外运的合作持续赋能板块扩张;智能解决方案收入885.9万美元,和去年同期856.5万美元基本持平,是三大业务里增速最弱的板块。
盈利端,规模效应开始显现。三季度毛利同比提升69.5%,带动经营亏损同比收窄;非公认会计准则下的经营亏损同比减少7.6%,改善幅度更为突出。亏损净额为1.36亿美元,去年同期为6157万美元,增加主要由于交易性金融资产公允价值亏损;非公认会计准则下亏损净额为4887.4万美元,同比减少。
小马智行CFO王皓俊表示,在营收快速扩张的同时,经营效率持续优化,三季度经营费用同比增幅仅3.1%,远低于75.2%的营收增速,Robotaxi规模化运营带来的经营杠杆效应已经显现。
在经营目标上,小马智行继续推进既定商业化计划,计划在年底前,于全球20个城市部署3500辆Robotaxi,并且力争全年Robotaxi业务收入提升至2025年的3.5倍。
市场层面,资金对这份财报呈现明显分歧。乐观视角认为,Robotaxi主业收入翻倍式增长、单车商业化变现能力持续验证,费用端控制超预期,亏损收窄趋势明确,自动驾驶出行商业化兑现速度领先行业。
谨慎观点则指出,智能解决方案业务增长停滞,业务结构不均衡,整体仍处于亏损状态,Robotaxi、重卡自动驾驶长期资本开支压力不小,商业化盈利拐点尚未到来,前期盘前冲高后资金选择获利离场,压制港股、美股股价表现。
另值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。评选结果将由主办方依据既定标准综合评定。小马智行-W作为港股自动驾驶赛道代表性企业,依托Robotaxi与自动驾驶卡车双线商业化布局,持续验证自动驾驶技术落地价值,能否在本届港股100强评选中收获认可,仍有待观察。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


