
【百强透视】盈利高增兑现!TCL电子(01070.HK)股价上演过山车

11月16日,TCL电子(01070.HK)股价上演过山车行情,早盘一度涨超5%,但随后快速下挫,截至发稿下跌5.77%,振幅超过11%。
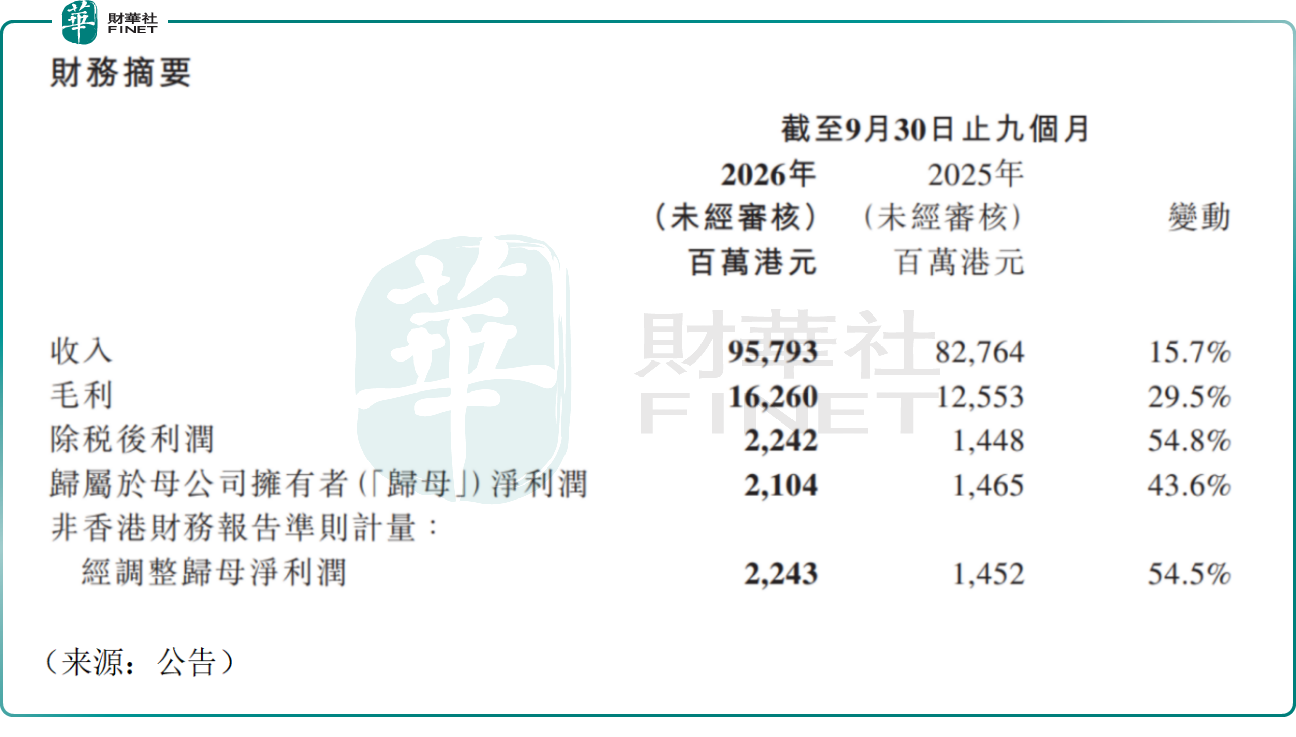
催化来自公司最新披露的前三季度经营成绩单。11月13日,TCL电子公布2026年前三季度业绩,收入957.93亿港元,同比增长15.7%;归母净利润21.04亿港元,同比增长43.6%;经调整归母净利润22.43亿港元,同比增长54.5%。
单看第三季度,营收320.30亿港元,同比增长14.45%,归母净利润5.76亿港元,同比增长53.66%,经调整归母净利润6.08亿港元,同比增长54.94%。
2026年首三季度,公司显示业务收入同比增长19.1%至623.77亿港元。受益于中高端及大尺寸TV占比持续提升,大尺寸显示业务收入同比增长16.7%至520.26亿港元,毛利率同比提升3.2个百分点至19.5%。此外,互联网业务收入同比增长28.2%至26.95亿港元;创新业务收入同比增长8.5%至306.80亿港元。
作为全球头部智能显示终端龙头,TCL电子核心电视出货量稳居全球前列,MiniLED电视出货规模保持全球领先,SQD高端产品持续放量;公司拟与索尼组建家庭娱乐合资公司,切入全球高端电视市场,同时推进收购TCL空调股权,补齐白电品类,打造全品类智能硬件平台。
除硬件之外,高毛利的互联网增值业务持续贡献利润,业务结构持续优化。公司已拿到几大国际评级机构投资级评级,纳入恒生综合大中型股指数,基本面与资本市场认可度同步提升。
展望后市,有乐观的机构认为,公司海外渠道布局成熟,多区域市占率稳步抬升,高端大屏、MiniLED产品占比提升带动毛利率上行;面板价格趋于平稳,成本压力缓解;空调业务并入、索尼合资落地,打开中长期增长空间,互联网业务盈利韧性强。
也有谨慎的观点指出,风险层面,全球消费电子需求偏弱,电视属于存量赛道,行业价格竞争持续;海外业务受关税、地缘政策、汇率波动扰动;光伏业务同样面临行业产能过剩、价格波动压力,后续高端产品放量节奏需要持续跟踪。
值得一提的是,TCL电子作为港股消费电子赛道核心标的,在全球显示终端、高端MiniLED技术布局、全球化产能运营、ESG治理等维度,和港股100强评选的评估方向高度契合,业绩连续高增也为其冲击榜单打下扎实基础。但消费电子行业周期属性较强,海外需求波动、行业激烈竞争,仍是百强评估中需要持续考量的变量。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,TCL电子今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(https://www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


