
【百强透视】前三季净利增长1.2倍!中国黄金国际(02099.HK)能否延续增长?

11月13日,中国黄金国际(02099.HK)随板块整体震荡回落,截至发稿,报165.3港元,下跌3.95%,总市值656亿港元。
当日,黄金板块集体走弱,国际金价跌破4000美元关口触发情绪性抛售;而公司刚披露2026年前三季度业绩延续高增态势,基本面韧性与板块情绪回调形成明显分化。
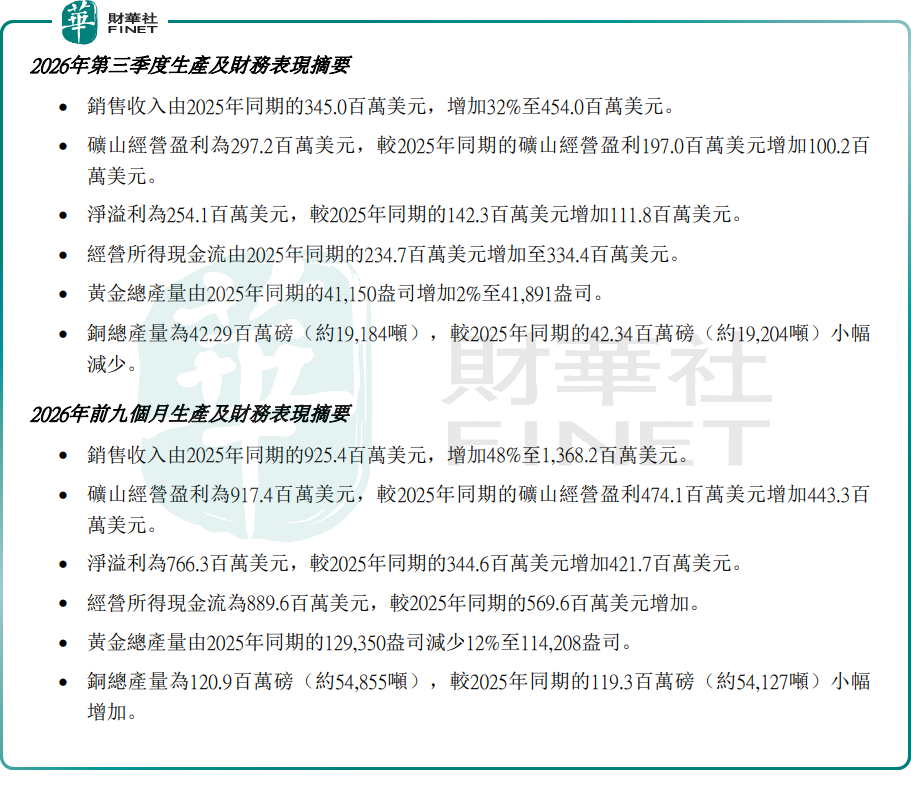
具体来看,2026年第三季度,中国黄金国际实现收入4.54亿美元,同比增长约32%;矿山经营盈利为2.97亿美元,同比增长约51%;净利润为2.54亿美元,同比增长约79%。盈利增速显著高于收入增速。经营所得现金流3.34亿美元,同比大幅增长约43%,现金创造能力持续强化。
今年前三季度,业绩增长动能更为强劲。期内,中国黄金国际销售收入13.68亿美元,同比增长48%;矿山经营盈利9.17亿美元,同比增加94%;净利润7.67亿美元,同比增加122.4%;经营所得现金流8.90亿美元,同比增长56.2%。
产量端,2026年第三季度,公司黄金总产量41891盎司,同比增长2%;铜总产量4229万磅,同比小幅减少。前三季度,公司黄金总产量114208盎司,同比减少12%;铜总产量1.21亿磅,同比小幅增加。
从盈利逻辑看,金属价格上行是核心驱动力,矿山经营杠杆效应充分释放。前三季度,黄金产量虽同比下滑,但价格上涨的弹性完全覆盖产量波动,收入与利润反而实现大幅增长。在矿山固定成本相对稳定的前提下,金属价格上涨的增量收入大部分直接转化为利润,这也是资源股在商品上行周期中估值弹性最大的核心逻辑。铜业务同样提供业绩缓冲,铜价维持高位叠加产量稳中有升,形成“金铜共生”的抗周期属性。
比短期业绩更具长期想象空间的是甲玛矿扩产规划。今年8月,中国黄金国际管理层已批准,推进甲玛铜多金属矿下一阶段开发,拟将选矿联合处理能力从当前设计产能5万吨/日扩充至约16万吨/日,开发战略从“露天+井下综合开采”转向以“大规模露天开采”为主导,有望显著提升运营效率、释放规模经济效益。目前,该方案仍处于预可行性研究阶段,预计本年年末完成,后续还需通过内部审核及监管批准后方可落地。
当前,市场多空分歧围绕“金价周期位置”与“扩产兑现节奏”展开。乐观逻辑认为,全球地缘政治不确定性、央行购金需求持续,黄金中长期配置价值依然突出;中国黄金国际作为港股稀缺的金铜共生标的,业绩弹性显著高于同业,甲玛矿大规模扩产打开长期成长天花板;当前估值对应盈利水平具备吸引力,金价回调后反而提供布局窗口。
谨慎观点则提示,短期金价跌破4000美元关键关口,美联储加息预期持续升温,10年期美债收益率重返5%附近,美元指数维持高位,对黄金价格形成双重压制,若金价进入调整周期,公司利润弹性将反向收缩;甲玛矿扩产仍处前期规划阶段,距实际投产尚有时日,存在审批、建设进度不及预期的风险;中国黄金国际体量相较行业龙头仍有差距,产量波动对业绩的影响更为明显。
下一阶段核心观察点在于:国际金价、铜价后续走势;甲玛矿预可行性研究落地及审批进展;各矿山产量修复节奏;资本开支规划与现金流匹配度;行业政策及监管变化。若金价维持高位震荡,同时甲玛矿扩产顺利推进,中国黄金国际长期成长逻辑将持续夯实。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。中国黄金国际具备黄金矿业资源赛道参评的突出优势,金铜双金属属性兼具周期弹性与抗风险能力,前三季度业绩实现高增长,甲玛矿扩产打开长期成长空间,契合港股100强对资源龙头企业盈利弹性、成长潜力的评估标准,有望进入相关榜单候选名单;但金属价格周期波动、扩产项目存在不确定性,或将对综合评分形成一定制约。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


