
【百强透视】Q3业绩承压!锅圈(02517.HK)全场景战略能否破局?

11月13日,社区食材连锁龙头锅圈(02517.HK)股价大幅下挫,截至发稿,报1.14港元,下跌7.29%,总市值29.44亿港元。
消息面,11月12日,锅圈披露2026年第三季度经营数据,盈利水平出现明显回落。公司万店规模与盈利质量的平衡,成为当前资金博弈的核心焦点。
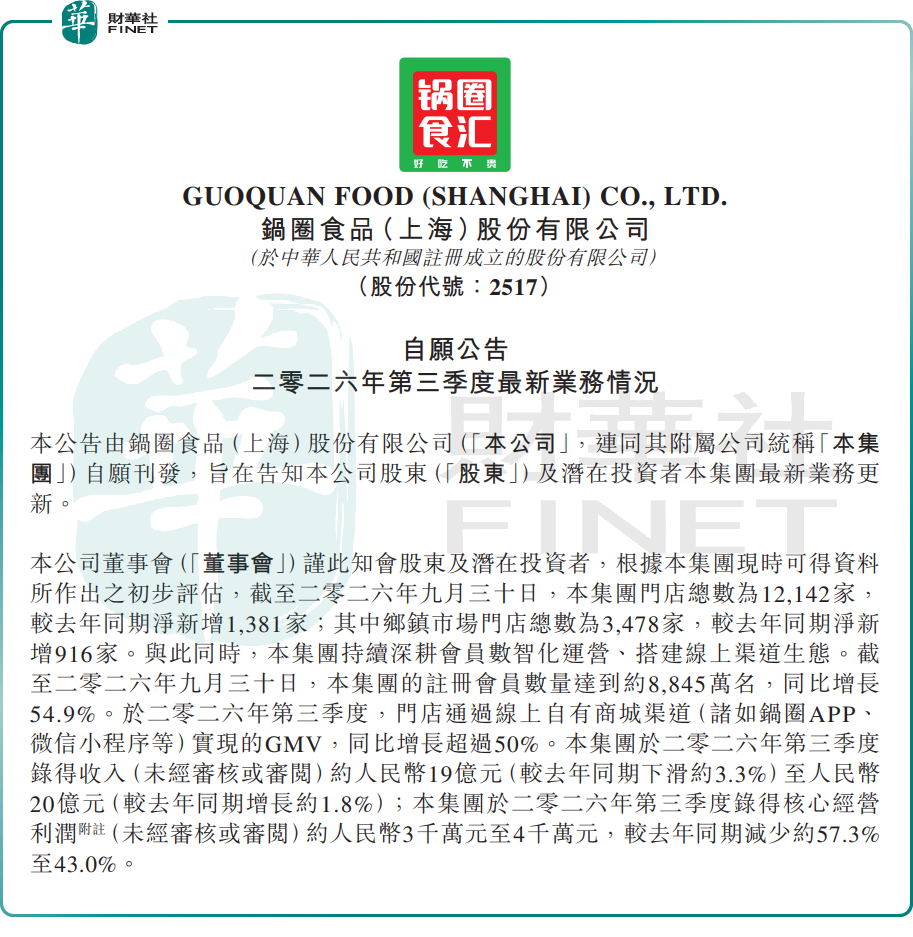
具体来看,2026年第三季度,公司录得收入约19亿元至20亿元(单位人民币,下同),同比变动约下滑3.3%至增长1.8%;核心经营利润约3000万元至4000万元,同比减少约57.3%至43.0%。
利润大幅下滑主要受两大因素影响:一是去年同期高基数效应,2025年第三季度受益于平台流量红利,形成偏高对比基数;二是公司持续加大品牌建设和创新业务投入,围绕人群破圈、拓宽长期增长曲线作出前置性战略投入,短期压制了利润表现。
经营端门店与用户规模持续扩张。截至2026年9月末,公司门店总数达12142家,较去年同期净新增1381家,下沉市场渗透持续加深,其中乡镇市场门店3478家,同比净新增916家,乡镇成为门店扩张的核心增量来源。用户侧注册会员规模达到8845万名,同比增长54.9%,私域用户池持续扩容,为后续复购转化与单店效率提升提供了坚实基础。
线上渠道保持高增,第三季度线上自有商城渠道GMV同比增长超50%,内容电商、即时零售与线下门店的协同效应逐步释放,后续仍需观察线上数据爆发增长是否给利润带来有效提振。
实际上,在瞬息万变的消费场景中,锅圈深化“一个家・三张桌・五顿饭”全场景用餐理念,在火锅、烧烤优势品类基础上,持续拓展中西餐、早餐面点、烘焙炸物、酒水饮料等产品,推动社区门店从单一食材零售商向全时段家庭餐饮消费场景延伸。
创新业态同步推进,锅圈露营依托成熟供应链将场景延伸至户外休闲,锅圈小炒等新餐饮模式持续试水;线上侧完善“锅圈闪购”即时零售体系,通过APP、小程序及第三方外卖平台打通线上需求与门店履约。海外市场也已迈出第一步,2026年8月中国香港首店在湾仔开业,同步设立区域总部,为后续跨区域拓展积累经验。
当前市场多空博弈特征鲜明。乐观观点认为,锅圈已搭建起万级加盟门店网络,“社区央厨”模式跑通基础商业闭环;下沉市场尤其是乡镇渠道仍有渗透空间,会员规模高速增长叠加线上渠道爆发,全品类全场景拓展打开长期成长天花板;供应链规模采购具备成本优势,万店网络的壁垒持续夯实。
谨慎观点则指出,第三季度营收增速明显放缓,核心经营利润大幅回落,规模扩张并未同步带动盈利提升,盈利质量承压;门店扩张策略已从追求数量转向存量升级改造,加盟门店的单店店效、关店率是核心隐忧;食材行业原材料价格波动、食品安全风险对经营扰动较大;社区食材赛道竞争日趋激烈,同类集合店、商超、线上即时零售多方分流客流,线上流量成本持续上行。
后续核心观察指标包括:单店营收与同店表现、门店净增与关店率、线上GMV的收入转化效率、创新业态的盈利模型跑通进度、香港门店的经营表现。若全场景战略逐步兑现、单店效益企稳回升,公司经营有望重回增长通道。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。锅圈作为港股稀缺的万店社区食材供应链标的,加盟网络覆盖广泛,下沉市场壁垒突出,全场景与出海布局打开想象空间,具备消费赛道参评的特色优势;但本期盈利大幅回落、增长节奏放缓,或将对综合评分形成一定制约。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


