
澜起科技(688008.SH)脱水研报:第三季度业绩加速,关注产品结构升级与订单交付

本文来源:时代商业研究院 作者:孙华秋
来源|时代商业研究院
作者|孙华秋
编辑|郑琳
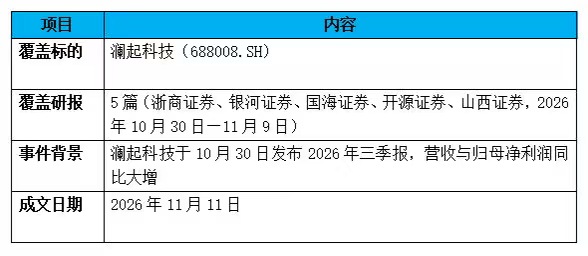
本期脱水研报梳理浙商证券、银河证券、国海证券、开源证券、山西证券五家券商在2026年10月30日—11月9日发布的澜起科技(688008.SH)2026年三季报点评研报,重点关注2026年前三季度业绩增长、第三季度毛利率变化、DDR5高子代RCD与高速互连新品进展,以及不同券商对未来营收与盈利规模的判断。
一、核心要点速览
二、业绩拆解:
观察点1:第三季度归母净利大增161.98%,产品结构持续优化
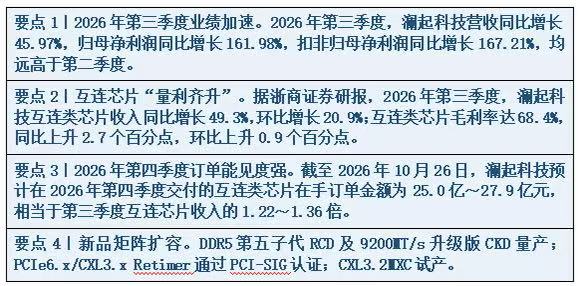
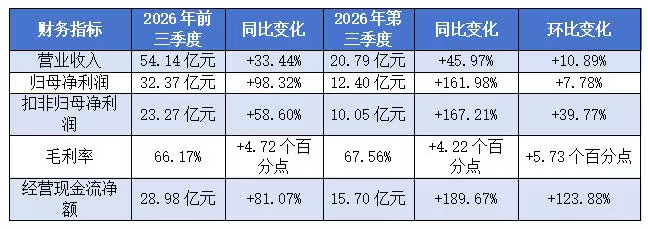
2026年第三季度,澜起科技的营业收入为20.79亿元,同比增长45.97%,高于第二季度32.85%的同比增速。第三季度的归母净利润为12.40亿元,同比增长161.98%,高于第二季度81.46%的同比增速;扣非归母净利润为10.05亿元,同比增长167.21%,高于第二季度22.06%的同比增速。据国海证券、浙商证券研报,2026年第三季度,澜起科技互连类芯片销售收入为20.47亿元,同比增长49.3%,环比增长20.9%;互连芯片的毛利率达68.4%,同比上升2.7个百分点,环比上升0.9个百分点。
据浙商证券、银河证券、山西证券研报,澜起科技第三季度业绩增长的驱动主要有:一是AI推理及Agent应用带动服务器CPU与内存模组需求上行,单CPU配置的内存模组用量提升;二是DDR5第三、第四、第五子代RCD出货占比提升,高价值量产品结构持续优化;三是互连类芯片新产品(如MRCD/MDB)放量。
含义:第三季度业绩增长的核心是互连芯片“量利齐升”。DDR5高子代RCD出货占比提升带来产品结构优化,是毛利率上行的直接原因。短期需跟踪第四季度毛利率能否继续攀升。
观察点2:2026年第四季度在手订单超25亿元,交付与产能为关键变量
截至2026年10月26日,澜起科技预计2026年第四季度交付的互连类芯片在手订单为25.0亿~27.9亿元。浙商证券指出,该在手订单相当于2026年第三季度互连类芯片收入的1.22~1.36倍。银河证券认为2026年第四季度AI服务器进入传统出货旺季,DDR5内存接口芯片需求维持高景气。不过,浙商证券在研报中提示第四季度订单交付不及预期的风险,开源证券亦在研报中提示产能支持不及预期的风险。
含义:2026年第四季度在手订单能见度较强,收入确定性有较强支撑;但订单≠收入,交付节奏、汇率折算、晶圆及封测产能供应、客户拉货节奏均会影响最终收入确认。
观察点3:高速互连新品持续推进,MRDIMM放量时点在2027年
据国海证券、浙商证券、开源证券、山西证券研报,2026年7月,澜起科技宣布率先在业界试产CXL3.2内存扩展控制器芯片,该方案可将存量DDR4内存接入服务器作为扩展内存使用;2026年8月,澜起科技PCIe 6.x/CXL 3.x Retimer通过PCI-SIG系列认证,列入官方供应商名录;2026年9月,澜起科技DDR5第五子代RCD及支持9200MT/s的升级版CKD实现量产。MRDIMM处于第二子代产品规模试用阶段,澜起科技预计大规模上量,需等待支持第二子代MRDIMM的新一代CPU在2027年量产出货。
另外,山西证券指出,随着AI服务器中CPU与GPU配置比例提升,新一代CPU内存通道数将由8/12个增至16个,单颗CPU可支持的内存模组数量上限随之抬升,叠加DDR6标准推进,将提升单模组接口芯片用量。
含义:随着新品产业化持续推进,澜起科技正从传统内存接口芯片向“内存互连+高速信号传输”平台型厂商拓展;DDR5高子代RCD和CKD提供当期业绩增量,MRCD/MDB、PCIe Retimer、CXL MXC提供中期弹性。2027年新一代CPU量产是MRDIMM放量的前提条件。
三、券商观点对比
分歧点小结:
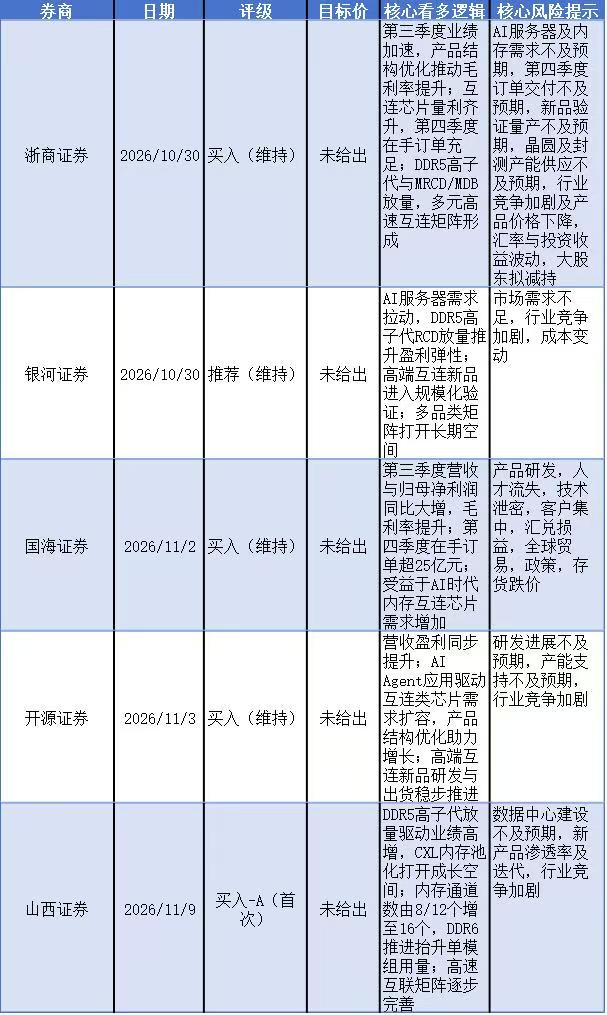
尽管五家券商对收入端判断相差不大,2026年营收预测区间落在81.98亿~82.43亿元,但五家券商对2026年归母净利润的预测值差异则较为明显,银河证券预期最为保守,对应归母净利润预测值为39.72亿元;浙商证券、山西证券的归母净利润预测值分别为41.77亿元、42.50亿元;开源证券的归母净利润预测值抬升至44.85亿元;国海证券最为乐观,归母净利润预测值为45.66亿元。上述券商的业绩预测分歧在于机构对盈利增速的假设差异,反映市场尚未就公司第二曲线的兑现节奏形成一致预期。
在风险提示层面,浙商证券、银河证券、开源证券、山西证券四家均提及行业竞争加剧风险;国海证券单独列明客户集中、存货跌价风险;浙商证券与开源证券均提示封测产能供给风险;而浙商证券是五家之中唯一把大股东减持纳入风险清单的机构,该项风险独立于经营基本面,直接关联二级市场股价表现。
四、后市跟踪指标
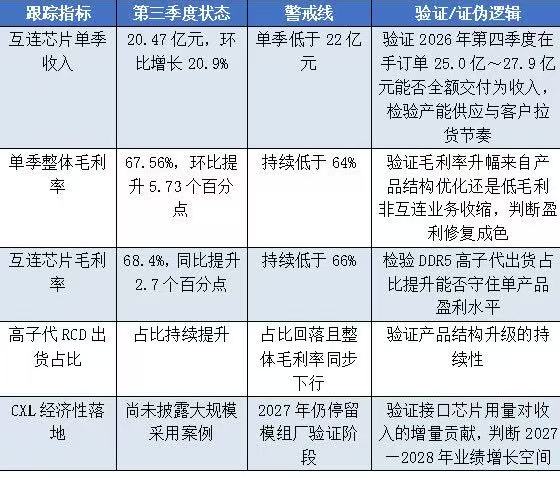
五、核心观点:DDR5高子代与高速互连双线并进,短期跟踪第四季度订单交付节奏与毛利率变化
综上,澜起科技第三季度的收入弹性主要来自DDR5内存接口芯片出货放量,叠加DDR5第三、四、五代RCD产品结构占比持续抬升。在产品布局上,澜起科技已从DDR5RCD向外拓展至MRCD/MDB、CKD、PCIe Retimer、CXL MXC,构建起内存互连、高速互连两大业务主线。短期需重点跟踪2026年第四季度互连芯片在手订单能否按25.0亿~27.9亿元指引兑现,以及毛利率能否环比改善。中长期则需要持续跟踪MRDIMM第二子代的渗透率与MRCD/MDB上量节奏、CXL内存池化的产业化进度、高速互连新品的放量节奏等。
参考资料:
1.浙商证券《澜起科技(688008.SH):2026年三季报点评,互连芯片量利齐升,Q4在手订单延续高景气》.2026/10/30
2.银河证券《澜起科技(688008):3Q26互连芯片高增长,打开长期成长空间》.2026/10/30
3.国海证券《澜起科技(688008.SH):2026年三季报点评,Q3归母净利润同比+162%,预计Q4交付互连芯片订单超25亿元》.2026/11/02
4.开源证券《澜起科技(688008.SH):Q3归母净利润高增,Q4预计交付订单超25亿》.2026/11/03
5.山西证券《澜起科技(688008.SH):DDR5高子代放量驱动业绩高增,CXL内存池化打开成长空间》.2026/11/09
免责声明:本报告仅供时代商业研究院客户使用。本公司不因接收人收到本报告而视其为客户。本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅反映报告发布当日的观点和判断。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成所述证券的买卖出价或征价。该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。对依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。本公司及作者在自身所知情的范围内,与本报告所指的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为之提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“时代商业研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


