
中科曙光(603019.SH)脱水研报:单季营收增六成,利润结构由投资收益转向内生驱动

本文来源:时代商业研究院 作者:黄腾飞、郑琳
来源|时代商业研究院
作者|黄腾飞、郑琳
编辑|郑琳
一、核心结论速览
二、业绩拆解:增速创新高,结构比增速更重要
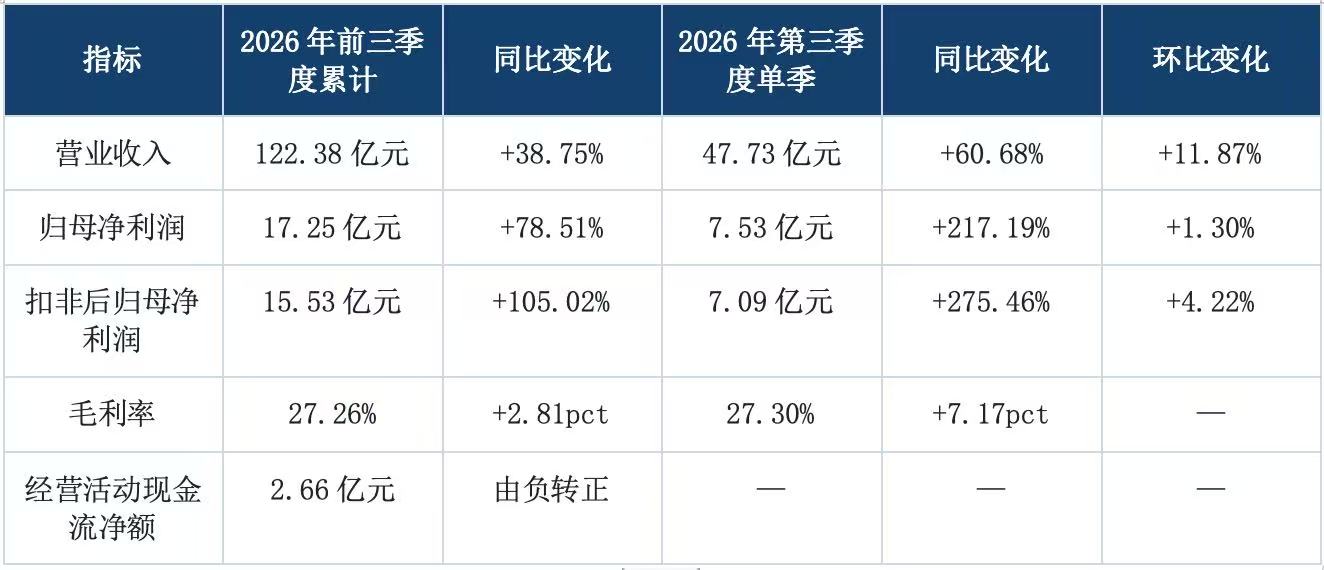
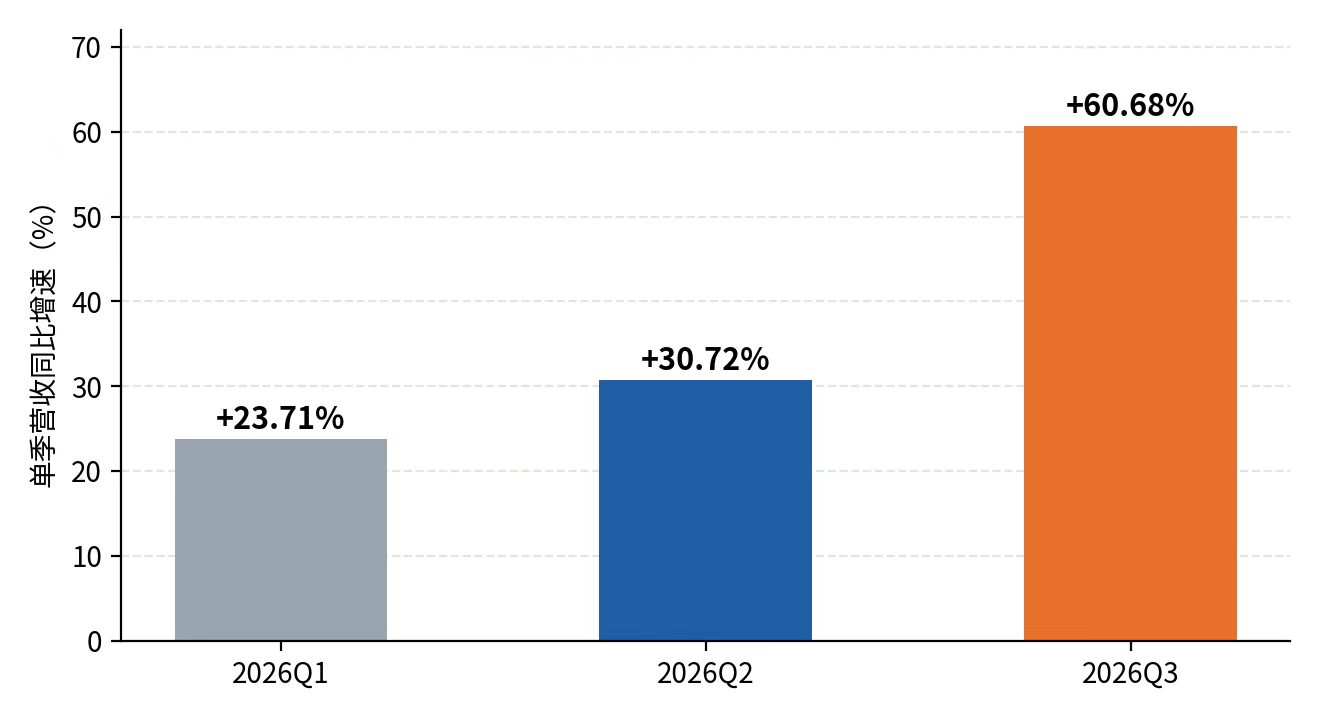
观察点1:增速的意义不单在60.68%,还在“第三季度环比增长”
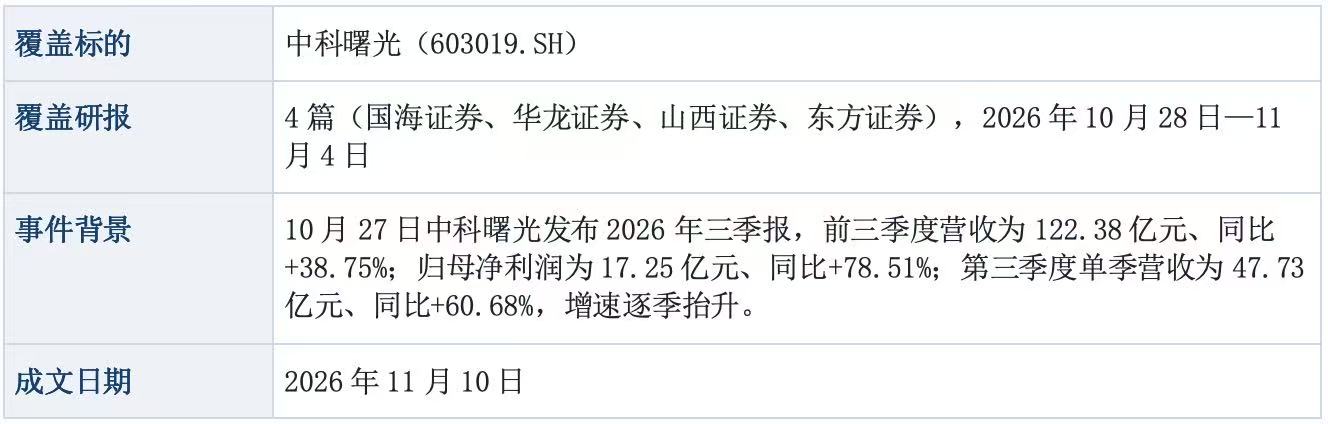
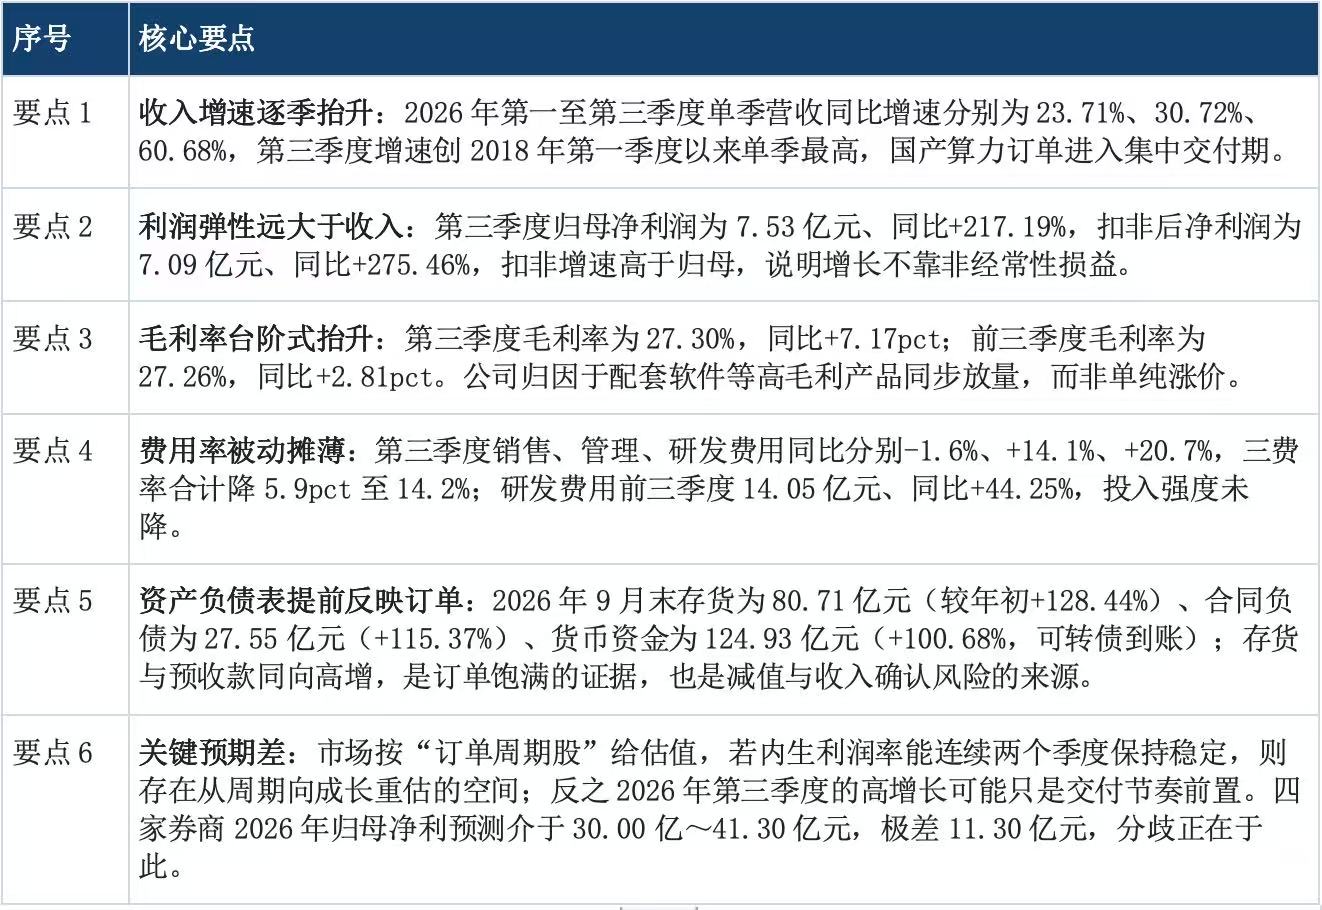
国海证券指出,这是中科曙光2021年以来首次出现第三季度营收环比正增长,原有“第三季度是淡季”的季节性规律可能被重塑;据东方证券,2026年第三季度单季收入增速创2018年第一季度以来最高。
含义:若季节性规律确实改变,则中科曙光全年收入分布将前移,第四季度同比基数压力反而下降,这是比单季增速更值得跟踪的信号。
观察点2:毛利率抬升来自产品结构,而非价格
中科曙光在2026年三季报中明确,业绩变动系“配套软件等高毛利产品销售同步增加,推动综合毛利率较上年同期有所提升”;华龙证券测算2026年第三季度单季毛利率为27.30%、同比+7.17pct;山西证券测算2026年前三季度毛利率为27.26%、同比+2.81pct。两个口径不矛盾,前者是单季、后者是累计。
含义:软件与解决方案占比提升可改善毛利结构,但这类收入确认依赖项目验收节奏,季度间波动会放大。
观察点3:利润结构出现拐点,但只是“单季拐点”
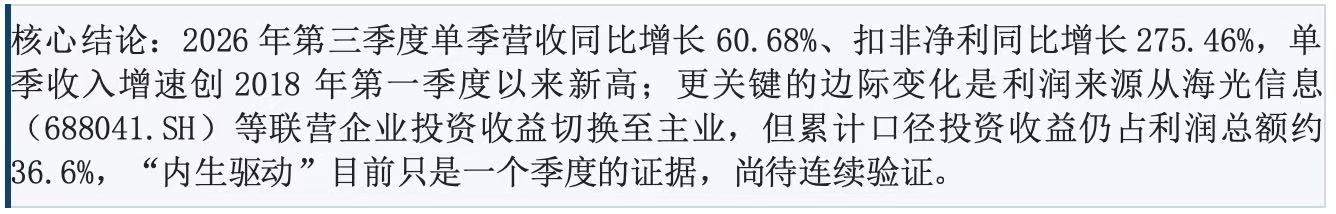
国海证券测算,海光信息对中科曙光的利润同比增量贡献,在2026年第三季度利润同比增量中已回落至16%;东方证券测算,剔除海光信息等子公司投资收益后,第三季度营业利润为5.75亿元、同比增长超23倍。但从前三季度累计来看,投资收益7.17亿元,仍占利润总额19.57亿元的36.6%(其中联营企业6.92亿元),主业尚未完全替代投资收益。
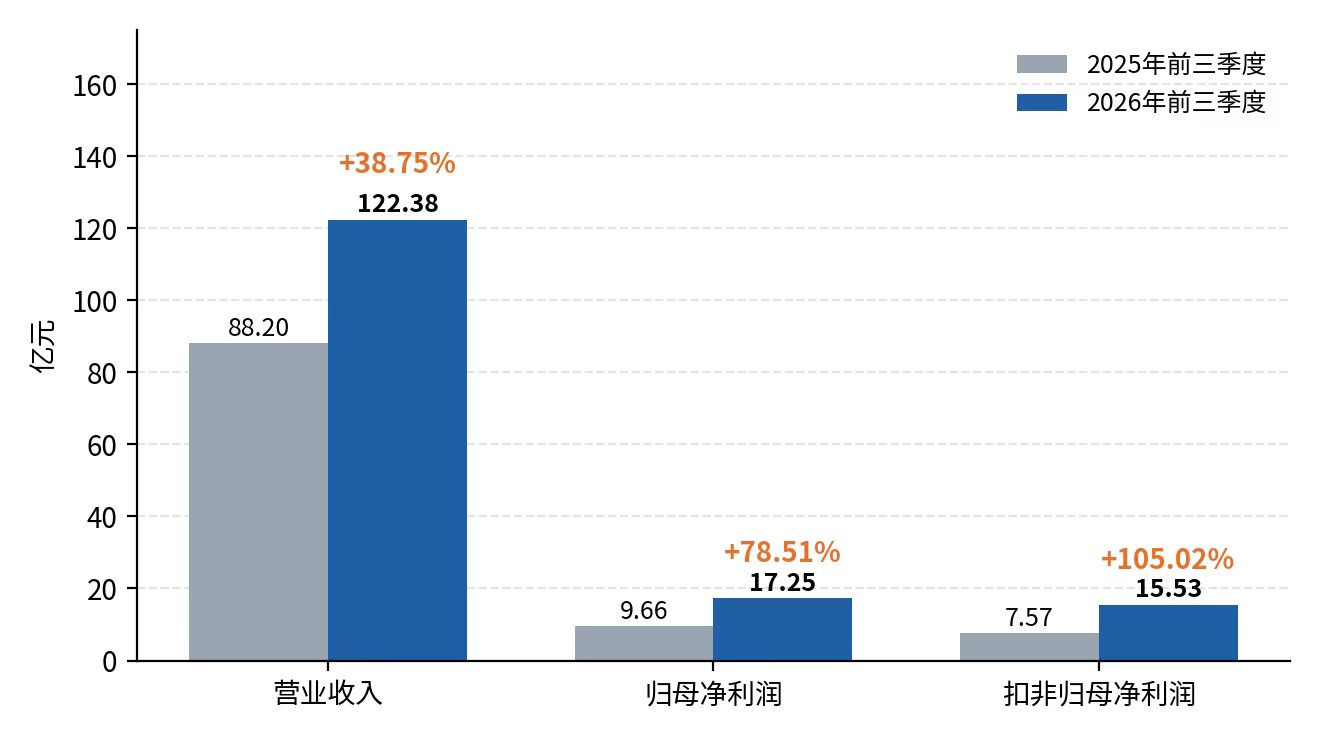
含义:若利润结构拐点成立,市场对中科曙光的定价锚将从“海光信息股权价值”切换到“主业经营利润的可持续性”,估值方法随之从持股价值折价转向PE定价,这是比利润增速本身更深的重估逻辑。但单季证据不足以确认切换完成,需在2026年第四季度及2027年连续两个以上季度进行验证,验证期内投资收益占比仍是利润的“不稳定项”。
观察点4:经营现金流与利润背离,是本期最大风险点
中科曙光2026年前三季度归母净利17.25亿元,经营活动现金流净额仅2.66亿元(去年同期为-12.96亿元,已转正);存货较年初增加45.38亿元、合同负债增加14.76亿元、应付账款65.78亿元(同比+111.29%),资产负债表全面扩张。
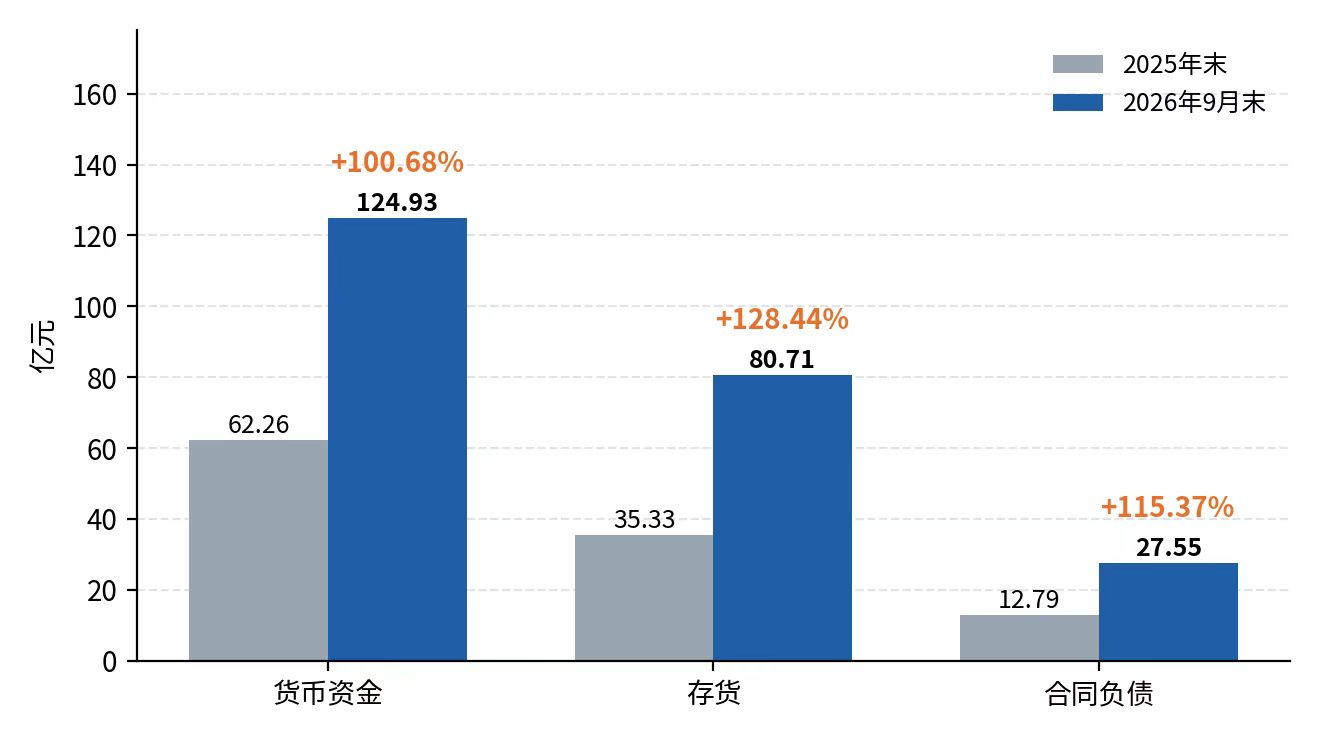
含义:备货先行、收入后置是大型算力项目的正常节奏,但存货同比增长149.78%(华龙证券),则意味着一旦客户验收延迟或产品迭代(如液冷方案、超节点规格变化),减值压力会集中体现,山西证券已将其单列为风险。
三、券商观点对比:方向一致,斜率分歧
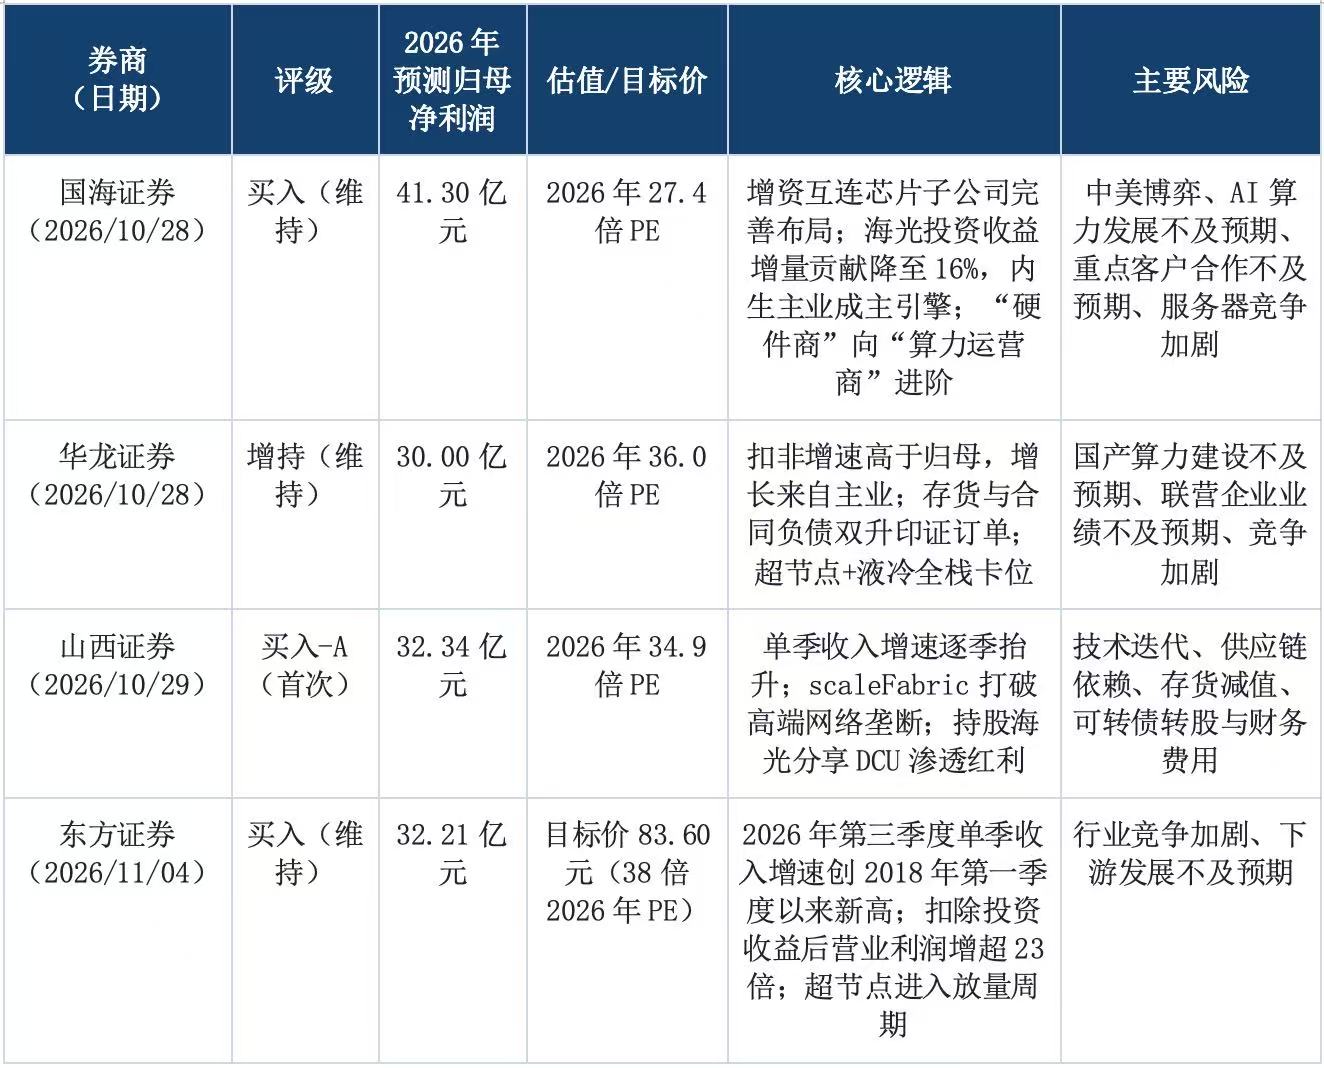
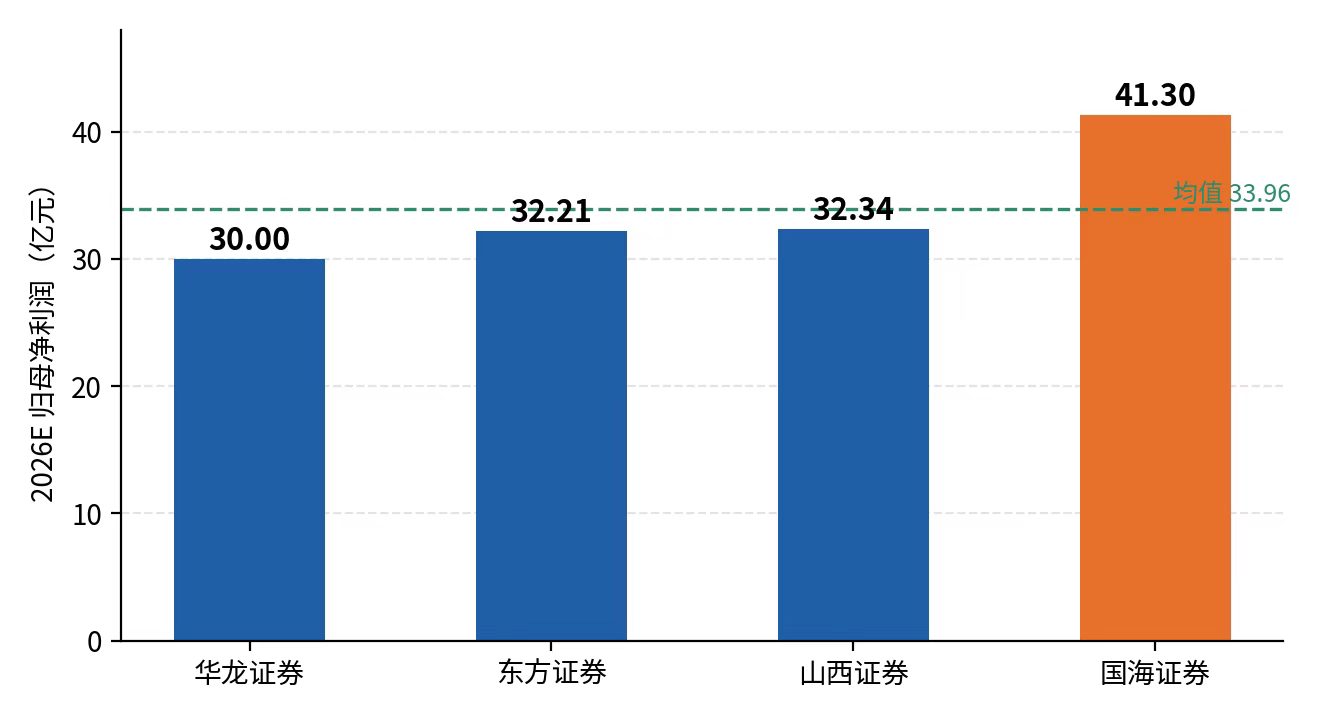
分歧点小结:四家券商均认可国产算力景气与公司卡位,分歧集中在三处:其一,斜率:国海证券预测2028年归母净利107.56亿元,是华龙证券(47.73亿元)的2.25倍、东方证券(61.61亿元)的1.75倍,隐含超节点大规模复制与运营模式变现同时成立;其二,投资收益的处理:国海证券、东方证券强调“去投资收益化”是利好,华龙证券、山西证券则把“联营企业业绩不及预期”列为首要风险,同一事实被读成两个方向;其三,估值锚:东方证券给出38倍2026年PE、目标价83.60元(较前值98.0元下调),华龙证券对应36倍,国海证券仅27.4倍,目标价下调,本身说明卖方对估值容忍度在收敛。
四、后市跟踪指标
五、核心观点
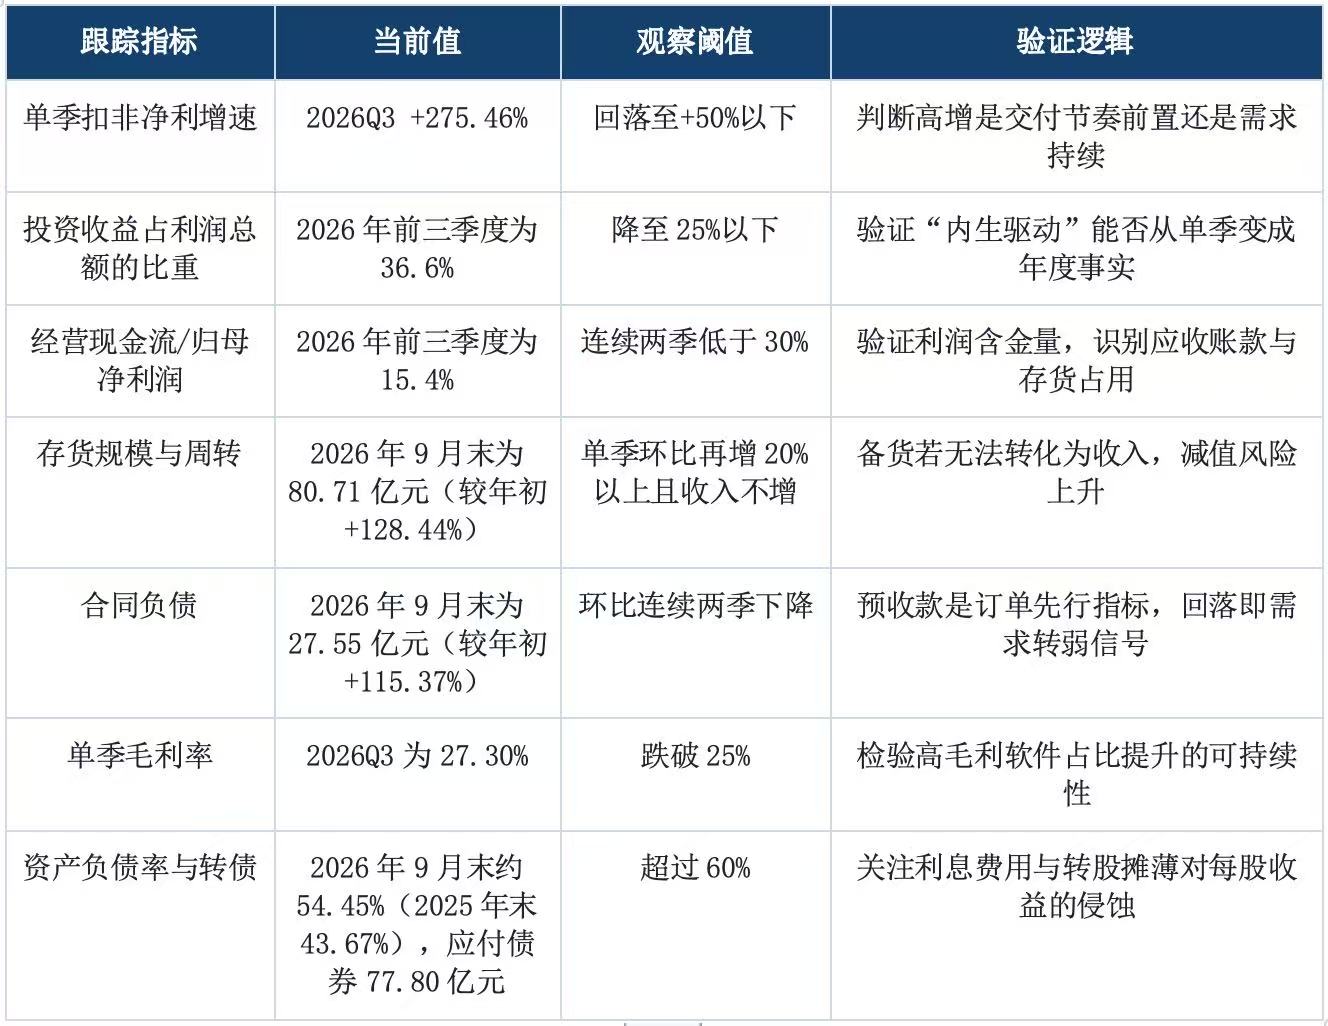
第一,本期财报的看点不仅是增速,还包括利润来源的切换。2026年第三季度扣非增速(增长275.46%)显著高于归母增速(增长217.19%),叠加东方证券“扣除投资收益后营业利润增超23倍”的测算,指向同一个结论:第三季度的利润增长,首次由主业而非海光信息贡献,这一点比60.68%的营收增速更有看点。因为它决定了中科曙光应按“算力设备商”还是“投资收益载体”定价。但必须承认,这只是一个季度的证据,2026年前三季度的投资收益仍占利润总额的36.6%,结构改善尚在边际层面。
第二,资产负债表比利润表更早说话,也更需要警惕。2026年9月末存货增长128.44%、合同负债增长115.37%、应付账款增长111.29%,三项同向高增,说明公司确实拿到了订单并在集中备货;但经营现金流仅2.66亿元、对应17.25亿元归母净利润,现金转化率15.4%,是本期最明显的风险点。大型算力项目的收入确认依赖验收节点,这意味着2026年第四季度与2027年第一季度的收入和现金流会高度集中于少数项目,波动被放大。资产负债率从43.67%升至54.45%、应付债券77.80亿元,转股摊薄与利息费用将在2027年成为每股收益的隐性扣减项。
第三,估值分歧的本质是对“可持续性”定价,而不是对“增长”定价。2026年归母净利预测从30.00亿元到41.30亿元,极差达37.7%;国海证券2028年107.56亿元的预测需要“超节点大规模复制+运营模式变现”同时成立,属于情景假设的上限而非中枢。同时,公司近12个月股价下跌约30%(国海证券披露下跌31.6%,同期沪深300下跌13.0%),业绩创新高与股价走弱并存,说明市场已经在为“订单周期性能否转化为持续盈利”打折。这种背离不会因为一个季度的超预期而消除,但可能会因为连续两个季度的现金流改善而修复。
综合判断:业绩弹性已被证实,盈利质量尚未被证实。若2026年第四季度单季扣非增速维持在50%以上、经营现金流/净利润回升至30%以上、投资收益占比降至25%以下,则“内生驱动”成立,当前34~36倍的2026年PE具备修复基础;若三者只兑现其一,中科曙光仍应按订单驱动的周期股定价,超节点与“算力运营”应视为远期期权而非当期业绩支撑。
参考资料
1. 国海证券《中科曙光(603019)2026年三季报点评:增资企业级互连芯片参股子公司,进一步完善产业布局》,2026/10/28
2. 华龙证券《中科曙光(603019.SH)2026年三季报业绩点评报告:单季度收入高增长,国产算力龙头稀缺性凸显》,2026/10/28
3. 山西证券《中科曙光(603019.SH):营收增速逐季抬升,研发费用加码投入》,2026/10/29
4. 东方证券《中科曙光(603019.SH)26Q3收入、净利均超预期,超节点等产品进入放量周期》,2026/11/04
免责声明:本报告仅供时代商业研究院客户使用。本公司不因接收人收到本报告而视其为客户。本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅反映报告发布当日的观点和判断。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成所述证券的买卖出价或征价。该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。对依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。本公司及作者在自身所知情的范围内,与本报告所指的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为之提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“时代商业研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


