
【百强透视】盈警引爆抛售!安领国际(01410.HK)一度跌逾25%

11月11日,安领国际(01410.HK)低开急挫,盘中一度跌逾25%;截至发稿,跌19.92%,报1.0港元/股。
股价跳水源于前一晚发布的盈利预警。11月10日盘后,公司公告预计,2027财年上半年(截至2026年9月30日止六个月)归母净利润将录得2200万至2400万港元亏损,而上年同期为纯利约2600万港元,由盈转亏。
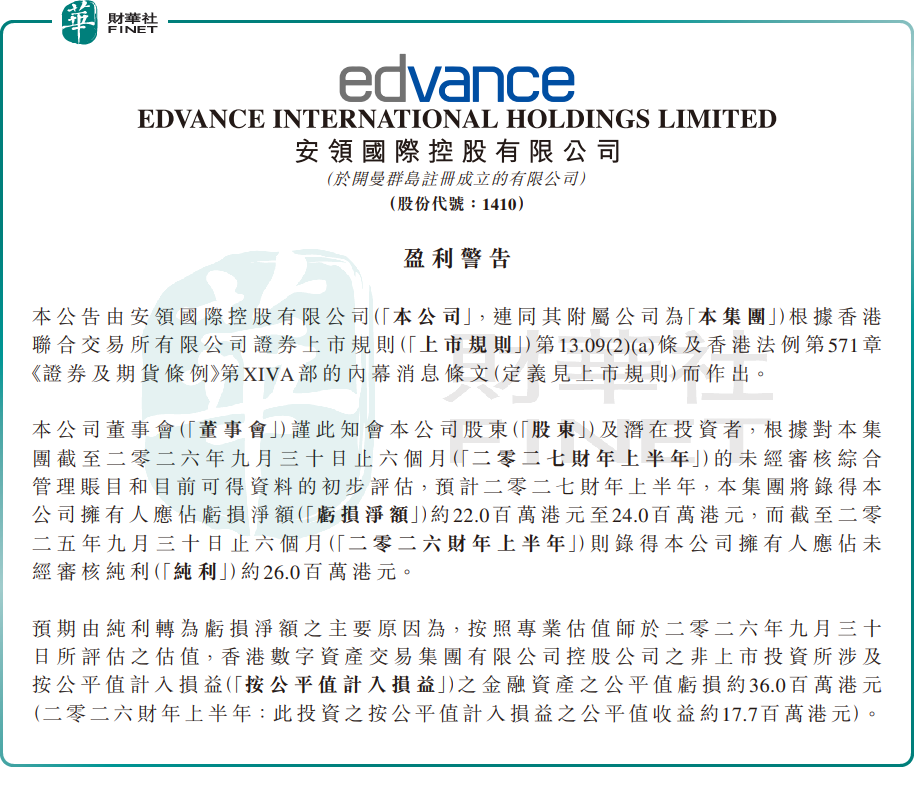
转亏主因,来自一笔对外投资的公允价值重估。根据专业估值师在2026年9月30日出具的评估结果,公司持有香港数字资产交易集团控股公司的非上市股权,这项以公允价值计量且变动计入当期损益的金融资产,当期产生约3600万港元公允价值亏损;而在上一财年同期,这笔投资还带来1770万港元的公允价值收益,一增一减形成约5370万港元的利润波动。
分析指出,这类股权投资的业绩波动具备先天高弹性:非上市股权没有公开交易价格,估值只能依靠可比公司法、现金流折现模型完成。折现率、业绩增速、可比标的等参数稍有调整,估值就会出现较大幅度的变化。
此外,安领国际的投资标的指向香港数字资产交易集团控股公司,数字资产相关业务的估值随行业景气与监管环境大幅起伏;只要公司继续持有该投资,未来期间的公允值波动仍将直接进入利润表,业绩的大起大落可能成为常态。
值得留意的是,本次盈警并未提及主营业务经营恶化,亏损全部来自投资估值变动。但市场对这类靠估值浮盈撑起来的利润结构的折价从不手软。浮盈带来的利润缺乏稳定性,一旦估值反转,业绩会立刻迎来断崖式下滑,今日该股暴跌正是市场对这种盈利结构的集中定价。
除业绩波动外,个股交易层面同样暗藏风险。该股今日盘中最低价一度跌破1港元,沦为细价股;当前总市值约10亿港元,当日成交额仅1426万港元,流动性单薄,价格易被小额资金放大波动;部分机构资金受投资授权所限难以持有细价股,跌破整数关口后流动性还可能进一步收缩。
综合来看,这家公司业绩高度绑定非上市股权投资的估值变化,再叠加细价股属性,短期题材炒作退潮风险显著高于普通蓝筹标的,股价对消息的反应烈度远大于基本面扎实的大市值企业,投资者须保持警惕。
后续重点跟踪三条主线:一是11月底中期业绩中主业盈利的实际水平;二是对香港数字资产交易集团投资的后续估值变化;三是公司是否调整投资策略或处置相关资产。
业绩稳定性与盈利质量,一直是港股100强评选的核心考核标尺。安领国际当前业绩受一次性投资估值扰动明显,盈利可持续性偏弱,这类业绩波动较大的企业,想要在百强榜单中占据一席之地,仍需要夯实主业利润、降低非经常性损益对财报的干扰。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


