
中国广核(003816.SZ)脱水研报:新机组投运推动第三季度利润增36%,广东电价与资本开支牵动后续盈利

本文来源:时代商业研究院 作者:赖钧洪、郑琳
来源|时代商业研究院
作者|赖钧洪、郑琳
编辑|郑琳
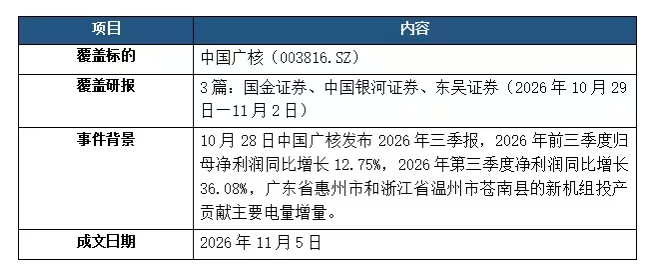
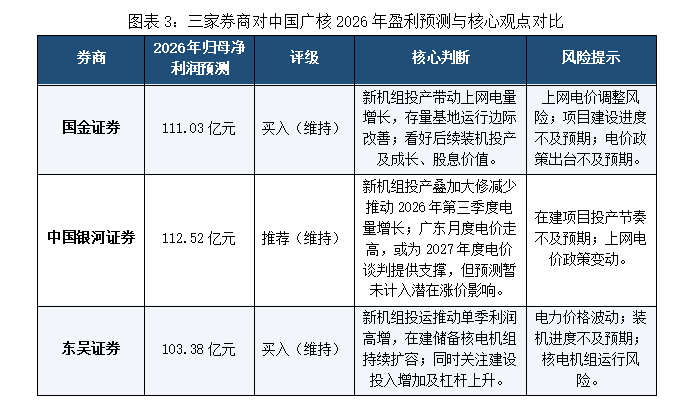
本期脱水研报梳理国金证券、中国银河证券、东吴证券于2026年10月29日至11月2日发布的三篇中国广核三季报点评,重点关注新机组投运对业绩的贡献、广东市场化电价变化、在建项目投入及券商盈利预测分歧。
一、核心结论速览
二、业绩拆解:第三季度利润增长提速,新机组贡献突出
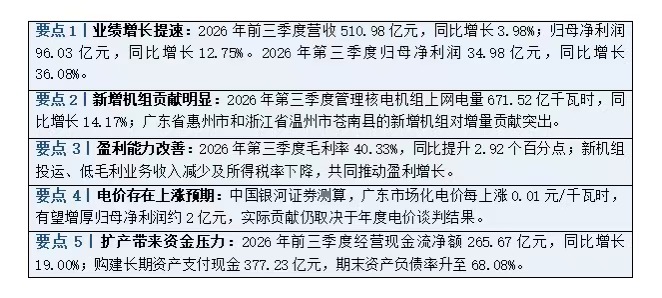
2026年前三季度,中国广核实现营业收入510.98亿元,同比增长3.98%;归母净利润96.03亿元,同比增长12.75%;扣非归母净利润90.23亿元,同比增长11.10%。其中,2026年第三季度归母净利润34.98亿元,同比增长36.08%,明显高于前三季度累计增速,单季盈利增长提速。
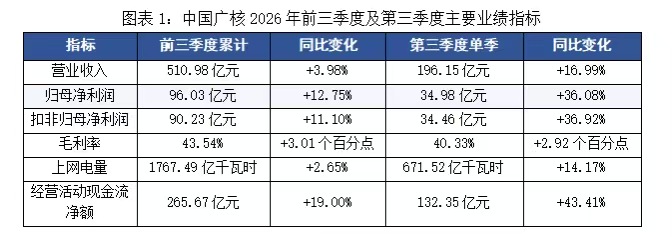
三家券商普遍认为,新机组投运是2026年第三季度业绩增长的主要驱动力。国金证券指出,2026年第三季度广东省惠州市和浙江省温州市苍南县的基地分别贡献上网电量40.05亿千瓦时和24.40亿千瓦时,合计拉动整体上网电量增长约11%。中国银河证券则指出,除新增机组贡献外,大修天数减少也带动存量机组发电量回升,进一步支撑当季业绩增长。
此外,毛利率提升和所得税率下降进一步增厚利润。2026年第三季度公司毛利率同比提高2.92个百分点至40.33%,所得税费用同比减少1.46亿元。中国银河证券认为,新机组盈利能力较强、低毛利建安业务收入减少及税收优惠,共同推动盈利改善。
三、电价与扩产:发电量增量之外的两大变量
(一)广东月度电价走高,2027年盈利弹性受到关注
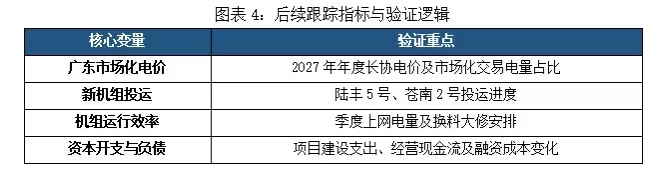
中国银河证券指出,2026年前三季度,中国广核平均含税市场化电价为0.3565元/千瓦时,与去年同期基本持平,但广东10月、11月月度交易电价分别升至0.457元/千瓦时和0.474元/千瓦时,为2027年度电价谈判提供了积极信号。
中国银河证券测算,广东市场化电价每上涨0.01元/千瓦时,有望增厚归母净利润约2亿元。不过,该机构尚未将潜在涨价收益纳入盈利预测,实际影响仍取决于年度电价谈判结果。
(二)在建机组持续扩容,资本开支压力仍存
截至2026年9月末,中国广核管理在运装机容量35.45GW,在建核电机组19台(含已核准待开工机组),其中,陆丰5号、苍南2号预计2027年投运,为后续业绩增长提供支撑。
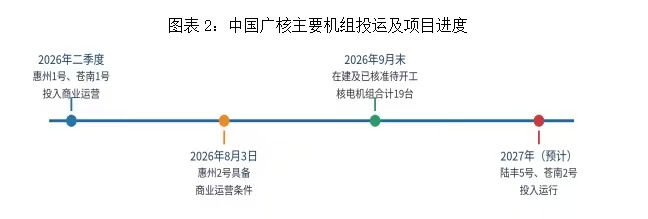
2026年前三季度,中国广核经营现金流净额265.67亿元,同比增长19.00%;购建长期资产支付现金377.23亿元,同比增长11.46%。截至9月末,公司资产负债率为68.08%,较2025年年末提高2.50个百分点。东吴证券指出,持续建设投入推升财务杠杆,后续需关注项目投产进度及资金需求。
四、券商盈利预测与观点对比
三家券商均看好中国广核新机组投运及在建项目储备带来的增长空间,并维持“买入”或“推荐”评级。不过,各家机构对新增机组的利润贡献、电价变化及未来盈利规模的判断有所不同。
五、后市跟踪指标
六、观点
综合三家券商观点,中国广核2026年第三季度利润高增,主要受益于新机组投运带来的电量增长,以及毛利率提升和所得税率下降。未来,持续扩大的在建机组储备将为业绩增长提供支撑,广东市场化电价变化则可能带来新的盈利弹性。不过,核电项目建设周期长、资金投入大,后续仍需重点关注新机组投产进度、年度电价谈判结果及资本开支变化,判断公司能否将装机扩张持续转化为利润增长。
参考研报
1.国金证券:《中国广核:装机投产电量增长,Q3业绩增长36%》,2026年10月29日.
2.中国银河证券:《中国广核2026年三季报点评:26Q3业绩优异,27年广东电价上涨带来弹性》,2026年10月30日.
3.东吴证券:《中国广核2026年三季报点评:新机组投运驱动单季利润高增,在建储备核电机组持续扩容》,2026年11月2日.
免责声明:本报告仅供时代商业研究院客户使用。本公司不因接收人收到本报告而视其为客户。本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅反映报告发布当日的观点和判断。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成所述证券的买卖出价或征价。该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。对依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。本公司及作者在自身所知情的范围内,与本报告所指的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为之提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“时代商业研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


