
【百强透视】回购托底!荣昌生物(09995.HK)A、H股联袂走强

11月4日,荣昌生物A+H两地股价同步走强。截至发稿,荣昌生物(09995.HK)报70.35港元/股,涨幅12.47%;A股荣昌生物(688331.SH)收盘报95.66元,涨12.67%。
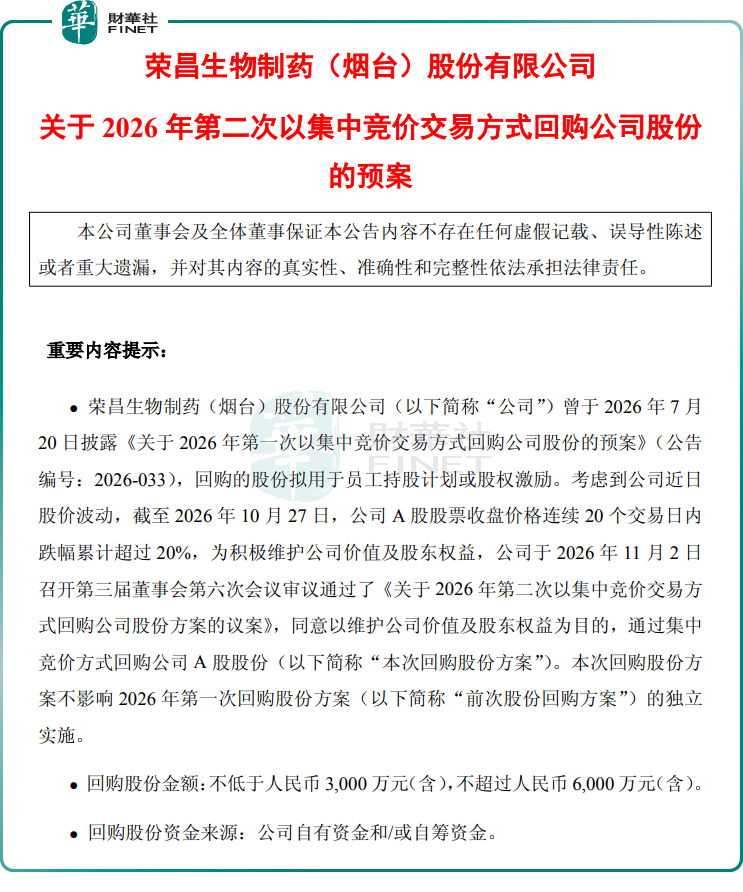
行情催化来自前一交易日盘后披露的回购预案。公告显示,公司董事会于11月2日审议通过2026年第二次A股集中竞价回购方案,回购资金区间为3000万元–6000万元(人民币,下同),回购价格上限131元/股。按价格上限测算,预计回购股份数量为22.90万股至45.80万股,占公司总股本0.04%-0.08%;回购实施周期为董事会审议通过之日起3个月,资金来源为自有资金及/或自筹资金。
公告披露,截至2026年10月27日,公司A股收盘价连续20个交易日累计跌幅超20%,本次回购属于股价下探后触发的维稳动作,并非主动型资本运作。同时本次回购独立于7月20日公布的首期回购计划,前次回购主要用于员工持股计划或股权激励,两次回购用途相互区分。
有分析指出,从体量来看,0.04%-0.08%的回购比例对基本面和股本的实质拉动有限,更大价值在于传递信心。本次回购由董事长王威东10月28日向董事会提议,仅用4个交易日便完成审议,推进节奏快于常规流程。一般而言,这类情绪信号的释放窗口多集中在两个交易日内,短期情绪消化后,股价定价将重新回归基本面。
财报层面,荣昌生物2026年前三季度业绩迎来大幅改善:实现营收67.64亿元,同比增长293.28%;归母净利润52.73亿元,成功扭亏;扣非归母净利润44.12亿元。拆分单季表现,第三季度营收9.10亿元,同比增长46.41%,归母净利润6.11亿元,扣非归母净利润0.74亿元。
需要厘清利润结构:账面高利润主要来自BD授权首付款,具备持续性的核心是国内商业化销售。2026年前三季度,国内商业化收入21.50亿元,同比增长26.10%;单看第三季度国内销售收入8.10亿元,同比增32.80%、环比增15.60%。
在医保降价的行业大环境下,国内商业化销售毛利率稳定在83.60%,和去年同期基本持平;销售费用率由去年同期的48.2%降至40.5%,规模效应逐步显现。期内研发投入下滑,主要系部分产品对外授权后,配套研发投入相应缩减。截至9月30日,公司现金及票据余额约38.98亿元。
市场容易忽略一点:本次回购标的仅限A股,并不涉及H股,不会改变H股股本,对H股每股收益无直接增厚效果。因此今日H股上涨,更多是创新药板块情绪回暖叠加A股回购信心信号带动的联动行情,并非回购带来的直接利好。中长期维度,H股资金的核心关注点依旧落在两大主线:国内商业化产品能否持续放量,以及海外授权管线的临床数据能否按期读出。
另值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。荣昌生物依托在自身免疫与ADC创新药的行业地位与经营基础,具备冲击第十三届港股100强综合实力100强的潜力,最终能否入选仍取决于评选结果。更多评选信息及报名方式,请关注港股100强官方网站。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


