
【百强透视】利润劲增,华新建材(06655.HK)海外并购打开成长空间?

11月2日,华新建材A、H股双双走强。截至收盘,港股华新建材(06655.HK)报16.34港元,大涨10.11%;A股华新建材(600801.SH)直接封死涨停,报23.54元/股。
股价异动背后,是华新建材刚交出的一份逆势增长的三季报。
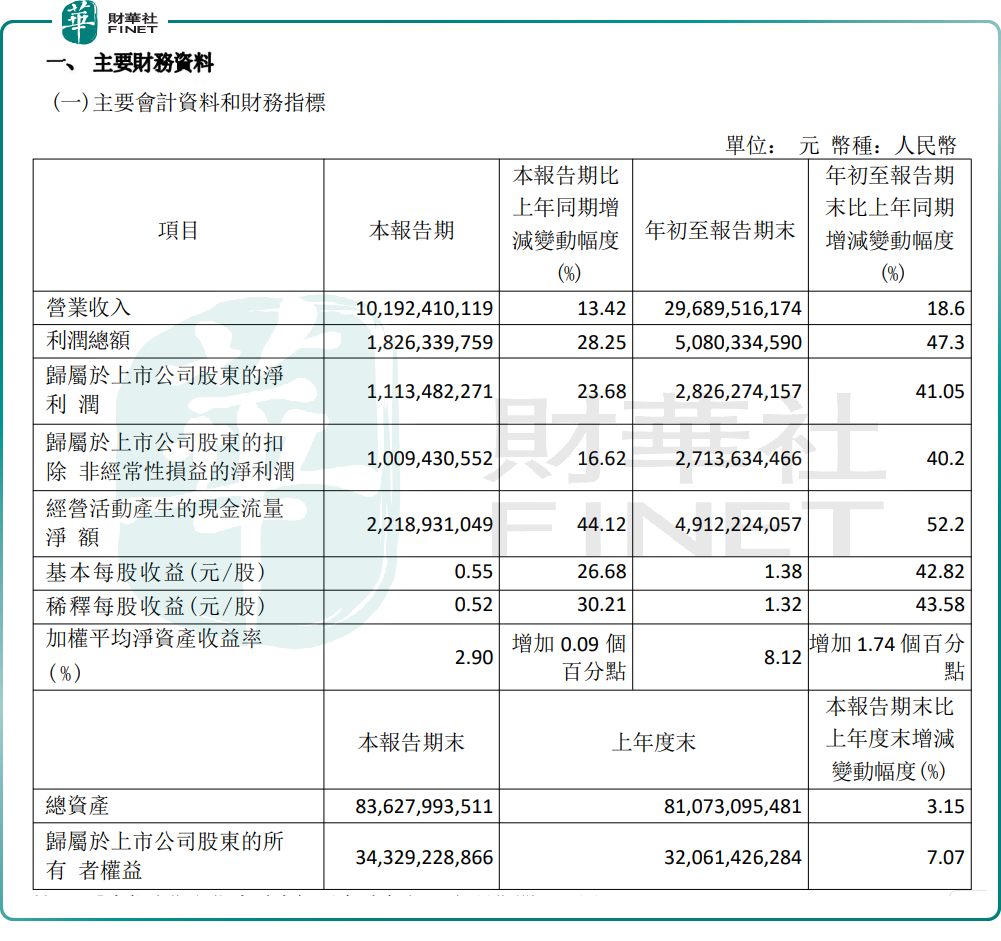
具体来看,2026年前三季度,华新建材营收达296.9亿元,同比增长18.6%;归母净利润28.3亿元,同比增长41.05%;扣非净利润27.1亿元,同比增长40.2%;经营活动现金流量净额49.1亿元,同比大增52.2%。
单季度拆分,第三季度,华新建材实现收入101.9亿元,同比增长13.42%;归母净利润11.1亿元,同比增长23.68%。
同时,公司大手笔分红,拟派发前三季度现金红利每股0.5元(含税),合计约10.4亿元,占归母净利润的36.78%。
2026年,国内建材行业依旧深陷周期低谷,水泥市场延续量价双杀格局。就在行业整体低迷之际,华新建材再度交出逆势增长的成绩单,核心驱动力来自“国内骨料对冲+海外产能放量”的双轮逻辑。
业绩增长主要得益于海外新增产能稳步释放、销量增加,以及营运资金有效管理。不同于传统水泥企业单一依赖水泥产品,华新建材已形成“水泥+骨料+环保”协同发展的产业体系,国内一体化业务在竞争中保持稳定;而持续推进的国际化战略,让全部海外业务实现稳定增长与高效运营,成为利润增长的核心引擎。
扩张层面,华新建材于报告期内推进收购豪瑞菲律宾资产的关联交易,拟分两阶段收购Holcim Philippines Inc.股权:第一阶段以约5.27亿美元收购67.623%股权,第二阶段可收购约31.377%股权,对价不低于2.8亿美元。该交易已获股东会及菲律宾竞争委员会批准,尚需政府备案。管理层表示,将继续优化产能布局,提升海外市场份额。
机构层面持乐观态度。华泰证券指出,华新建材Q3归母净利润超出该行此前的预期(9.5亿元),主要因为资产处置收益的贡献和中亚等市场量价表现超预期。公司持续推进全球化布局,海外产能规模持续扩张,形成“低成本并购——降本提产——现金回流”良性循环,拟收购巴西CSN水泥有望打开拉美成长空间,有望继续驱动中长期盈利增长。
总结而言,水泥出海高景气持续兑现,打开了华新建材新的利润空间,骨料业务夯实国内盈利底盘,全球化布局与全产业链协同共同提升了公司抵御周期波动的能力。菲律宾、巴西等区域并购落地后,海外版图进一步扩张,成长确定性持续增强。
值得一提的是,另值得关注的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。作为港股100强榜单的常客,华新建材凭借此番亮眼业绩表现,公司能否再度入围榜单,市场正拭目以待。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


