
本周A股市场涨跌榜:三大指数震荡调整,军工板块逆势拉升

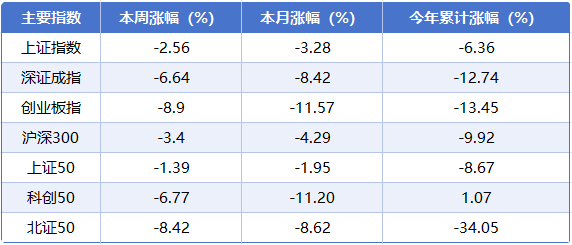
本周(10月12日至10月16日),A股三大指数整体呈现震荡调整态势。截至周五收盘,上证指数累计下跌2.56%,深证成指累计下跌6.64%,创业板指累计下跌8.9%。
板块方面,上半周AI语料、影视院线等概念轮番上涨,成为为数不多的活跃板块;周四证券、白酒等低位权重板块异动护盘,一定程度上对冲了市场的下行压力;周五军工板块震荡走强,成为资金避险布局的新方向。与之相对,玻璃基板、CRO、固态电池等前期热门概念本周迎来回调。
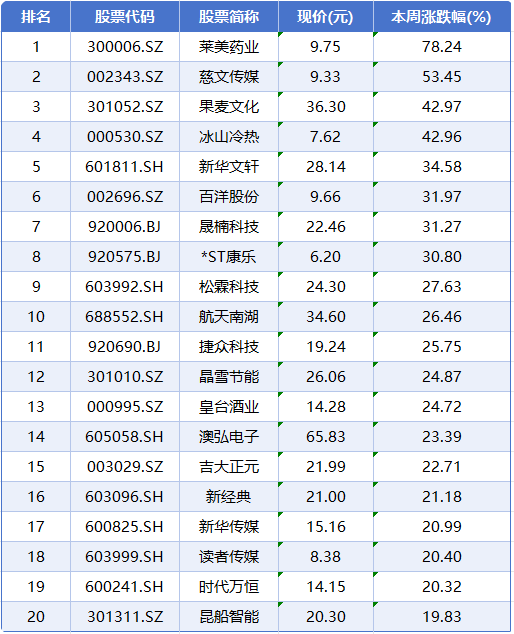
个股方面,本周仅有685只个股涨幅为正,4847只个股下跌。其中,新华传媒(600825.SH)周五复牌后再度涨停,实现十一连板,股价表现强势;冰山冷热(000530.SZ)走出4连板行情,随着国内算力基础设施建设提速,液冷温控市场需求提升,公司因此受到高度关注;此外,东方嘉盛(002889.SZ)、读者传媒(603999.SH)、吉大正元(003029.SZ)等多只个股也有连续涨停的表现。
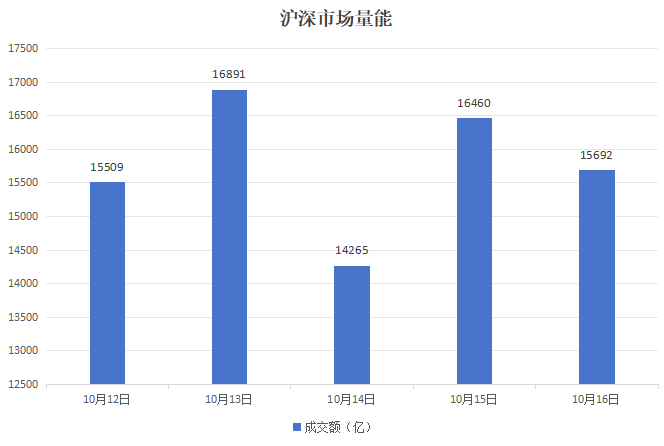
成交金额方面,本周沪深两市日均成交额达到15763亿元,整体仍呈现缩量趋势,交投氛围较为冷淡。
指数全景
指数层面,本周A股指数以调整为主,创业板指、北证50调整幅度较深,周跌幅分别达到8.9%、8.42%,科创50、深证成指同步走弱,累计跌幅接近7%。从年内表现来看,多数指数已将前期年内涨幅基本回吐完毕,仅科创50保持1.07%的正收益;其中北证50年内跌幅已扩大至34.05%,创业板指、深证成指累计跌幅分别达到13.45%、12.74%。
量能跟踪
市场量能方面,本周沪深两市日均成交额达到15763亿元,整体仍呈现缩量趋势。从单日成交走势来看,周初资金维持一定的活跃度,周一、周二成交额分别录得15509亿元、16891亿元;周三交投情绪明显回落,跌破15000亿元;周四稍有回升,重返16000亿元上方,周五则小幅回落至15692亿元。
板块聚焦
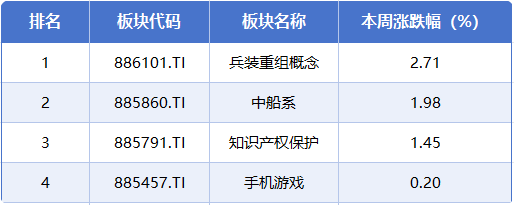
板块方面,本周涨幅居前的概念板块分别是兵装重组概念、中船系、知识产权保护、手机游戏,累计涨幅分别为2.71%、1.98%、1.45%、0.20%。
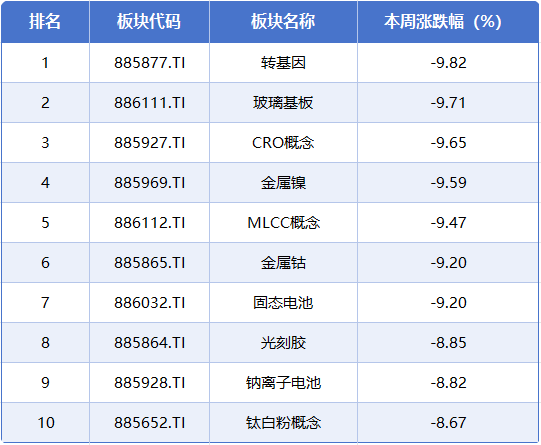
本周排在跌幅榜前排的概念板块分别是转基因、玻璃基板、CRO概念、金属镍、MLCC概念,累计跌幅分别为9.82%、9.71%、9.65%、9.59%、9.47%。
个股点睛
个股方面,本周个股涨幅榜前五位分别是莱美药业、慈文传媒、果麦文化、冰山冷热、新华文轩,累计涨幅分别为78.24%、53.45%、42.97%、42.96%、34.58%。
涨幅第一名:莱美药业
主营业务:公司是一家集科研、生产、销售于一体的医药企业。
涨幅第二名:慈文传媒
主营业务:公司主要从事影视剧的投资、制作、发行及衍生业务,移动休闲游戏研发推广和渠道推广业务及艺人经纪业务。
涨幅第三名:果麦文化
主营业务:公司主营业务包括图书策划与发行、数字内容业务、IP衍生与运营。
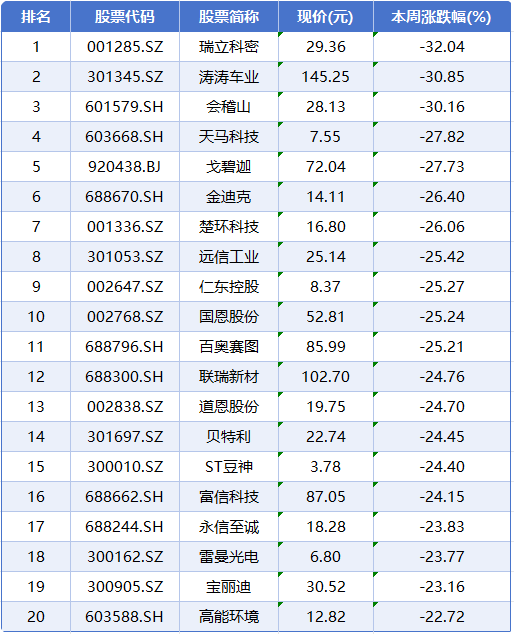
本周个股跌幅榜前五位分别是瑞立科密、涛涛车业、会稽山、天马科技、戈碧迦,累计跌幅分别为32.04%、30.85%、30.16%、27.82%、27.73%。
跌幅第一名:瑞立科密
主营业务:公司主营业务为机动车主动安全系统和铝合金精密压铸件的研发、生产和销售以及技术服务。
跌幅第二名:涛涛车业
主营业务:公司是一家电动出行及户外休闲解决方案提供商。
跌幅第三名:会稽山
主营业务:公司主要从事黄酒的生产、销售和研发等业务。
资讯汇览
第三季度高频数据折射中国经济向好态势
根据国家发展改革委国家信息中心的信息,2026年第三季度,消费、外贸、投资等领域多项高频数据平稳向好,我国经济顶压前行,保持稳中有进、稳中向优态势,增长动能不断积蓄。其中,线下消费大数据显示,第三季度,各类消费支付金额同比增长2.6%,增速较二季度提高0.7个百分点。9月线下支付金额同比增长3.1%,增速较8月提高0.5个百分点,连续3个月上行。
财政部、税务总局调整部分产品出口退税政策
10月12日,财政部、税务总局发布《关于调整部分产品出口退税政策的公告》,明确自2027年4月1日起,将新能源汽车的增值税出口退税率由13%下调至9%。公告同时明确,对上述产品中征收消费税的产品,出口消费税政策不作调整,继续适用消费税退(免)税政策。此次调整共涉及67类新能源汽车产品,涵盖纯电动商用车及插电式混合动力(含增程式)乘用车等全部类别,并设置了近六个月的过渡期。
我国部署“十五五”铁路科技创新重点任务
近日,国家铁路局印发《铁路科技创新“十五五”规划》,部署基础研究和前沿技术、工程建造、技术装备、运输服务、数智铁路、安全保障、绿色低碳等领域重点任务,提出到2030年基本建成引领铁路现代化发展的科技创新体系。根据规划,“十五五”时期,我国将新建30家左右国家铁路局铁路行业科技创新基地,突破不少于100项关键核心技术,形成不少于500项重大科技成果,在时速400公里运营系统工程、极高海拔工程建设等领域布局不少于20项典型应用场景或示范工程。
我国优化调整矿产资源目录
自然资源部消息显示,为贯彻落实新矿产资源法及实施条例,自然资源部会同国家发展改革委优化调整形成《矿产资源目录》并对外公布。《矿产资源目录》划分为能源矿产、金属矿产、非金属矿产和水气矿产4类,包括174个矿种、119个亚矿种。
中汽协倡议全面提升汽车产品安全水平
10月11日,中国汽车工业协会发布倡议,提出全行业企业要切实履行产品质量安全主体责任,严守安全底线,规范创新设计,摒弃重形式、轻安全的非理性创新模式,将安全评估前置到产品创新全流程。
机构论市
中信证券:AI EDA正成为AI Agent落地下一个重要方向,EDA价值有望重估
中信证券研报称,EDA正从“工具”逐步进化为“智能体”,成为芯片设计全流程的Agent运行底座。Synopsys等EDA龙头进展密集,AI EDA已开始走向验证期。AI EDA带动EDA公司价值提升,商业模式、壁垒、需求三重升级。国产EDA推出AI提效工具,工程数据成为核心护城河。AI EDA正成为AI Agent落地的下一个重要方向,EDA价值有望重估。
华泰证券:白酒行业或已处于本轮周期底部
华泰证券研报称,2026年中秋旺季白酒行业表现虽然承压,但仍有库存去化和价盘低位趋稳等亮点,本轮行业调整或已处于底部位置;2027年春节前行业将处于淡季的业绩真空期,在筹码结构、市场预期双低,政策和资金轮动预期渐强背景下,外部政策提振、基本面边际优化等利好的落地即可显著提振板块表现,行业或将沿着第一阶段(2027年春节前)预期修复+第二阶段(2027年春节和中秋旺季)基本面低基数复苏的节奏展开。
中信建投:证券板块具备中长期配置价值,建议关注三条主线
中信建投证券研报称,证券板块具备中长期配置价值,建议关注三条主线。节后成交额环比回升,主要源于资金回流的日历效应,但同比仍处于回落态势,且资金回流更多体现为存量调仓,市场总体仍处于缩量整固阶段。两融余额处于历史高位但杠杆水平与市值扩张基本匹配,系统性加杠杆风险可控,市场风险偏好仍在修复通道。股权融资节奏平稳,资源持续向新质生产力领域倾斜。当前板块估值处于历史相对低位,具备一定安全边际。建议关注科技投行差异化竞争力券商、大财富业务领先券商及金融科技标的、国际化提速驱动ROE上行的头部券商。
中金:国内基本面与中期逻辑并未改变,对市场中期走势不必悲观
中金公司研报认为,昨日A股市场调整较多。外部扰动与资金面压力叠加,短期“逆风”因素较多。向前看,仍需等待积极信号,当前位置不悲观。短期来看,中东地缘局势持续紧张,能源价格高企加大通胀黏性,美债利率难以快速下行;AI产业链处于业绩和投资回报验证期,市场对负面信息较为敏感;交投偏弱、增量资金不足,也制约了市场修复。当前时点继续关注可能的边际变化,如地缘局势、国内资金环境的改善可能、三季度业绩落地等。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


