
【百强透视】Q3航线收入大增45.1%!东方海外国际(00316.HK)4连涨

10月12日,航运板块整体走强。其中,东方海外国际(00316.HK)表现最为突出,截至发稿,报159.7港元/股,涨幅为4.38%,并成功录得4连涨。
消息面上,10月9日盘后,东方海外国际披露的亮眼三季度营运数据,其货运量、航线收入、单箱收益全线大幅走高,基本面改善信号明确。
公告显示,2026年第三季度,公司航线收入较去年同期增加45.1%,报32.85亿美元;总载货量上升9.0%,运载力增加3.6%。整体运载率同比上升4.2%,每个标准箱整体平均航线收入同比增加33.1%。
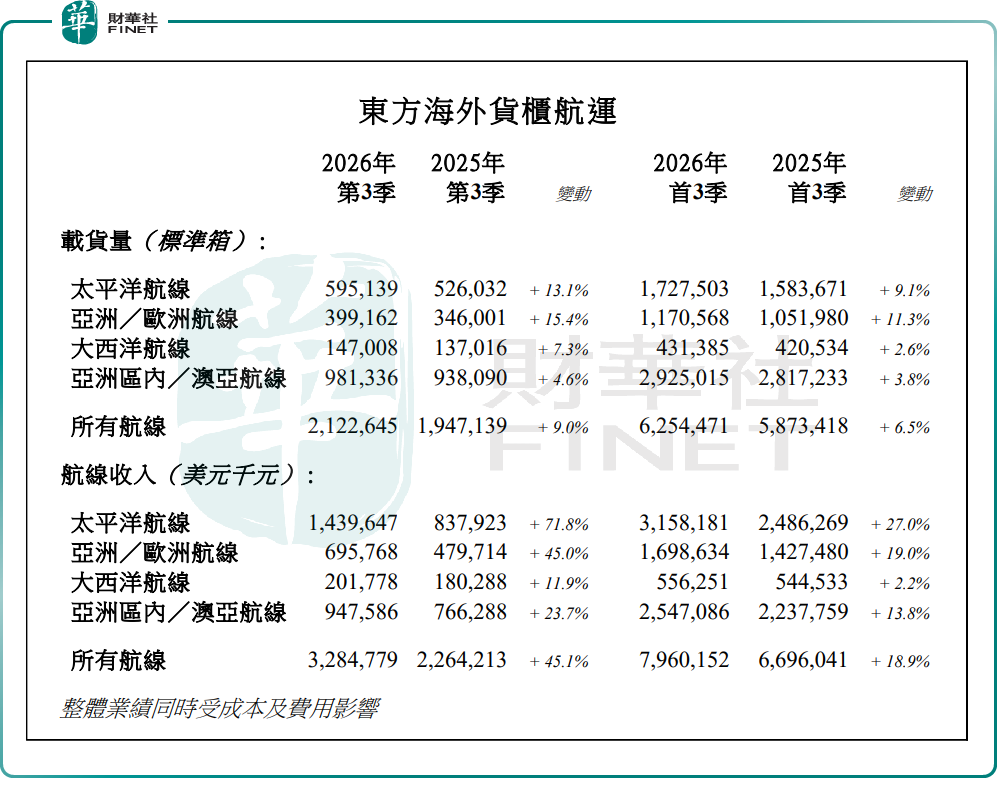
拉长周期看,2026年1-9个月,公司经营保持稳健,航线收入同比增长18.9%;总载货量同比上升6.5%,运载力增加4.8%;整体运载率上升1.4%,单箱平均航线收入同比增加11.6%。
资料显示,东方海外国际主营全球集装箱运输与配套物流业务,航线覆盖太平洋、大西洋、欧亚、澳洲、亚洲等全球核心贸易通道,充分受益于海外贸易回暖、出口需求修复。
第三季度,东方海外国际货运量、航线收入同步上行,验证海外航运需求持续复苏。分区域看,跨太平洋航线收入增长领跑全航线,区域需求复苏力度最强。分航线看,太平洋航线收入同比大增71.8%,亚洲/欧洲航线增加45.0%,大西洋航线增加11.9%,亚洲区内/澳亚航线增加23.7%。
其背后的原因在于,旺季需求对运价形成支撑。上海航运交易所数据显示,截至10月9日,上海出口集装箱运价指数(SCFI)报3664.11点,较上期微涨1.81点;9月以来SCFI连续六周上涨,运价整体处于近年高位。东方海外国际第三季度单箱平均航线收入同比增加33.1%,印证即期运价上行正在传导至船公司报表。
需要平衡看待的是,三季度营运概要并非完整业绩,东方海外国际整体业绩同时受成本及费用影响;若全球贸易需求回落或新船运力集中交付,运价存在阶段性回调风险,集运行业盈利波动历来较大。四季度传统旺季过后,运价走势仍存在不确定性。
作为港股市场集装箱航运行业的代表性企业,东方海外国际凭借在全球集运行业的领先地位和稳健的经营表现,具备冲击第十三届港股100强综合实力100强的潜力。
港股100强评选活动自2012年举办以来,始终以科学的评价标准评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动筹备工作已正式启动,将于2026年11月26日在香港会展中心举行颁奖盛典。更多评选信息及报名方式,请关注港股100强官方网站。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


