
【百强透视】东岳硅材净利预增超190倍!东岳集团(00189.HK)迎来周期反转?

10月9日,东岳集团(00189.HK)股价迎来反弹,截至发稿,涨幅为2.73%,报10.93港元/股。
消息面上,10月8日东岳集团披露业绩预告,旗下附属公司东岳硅材前三季度净利润预增超190倍,点燃市场对于有机硅行业周期反转的预期。
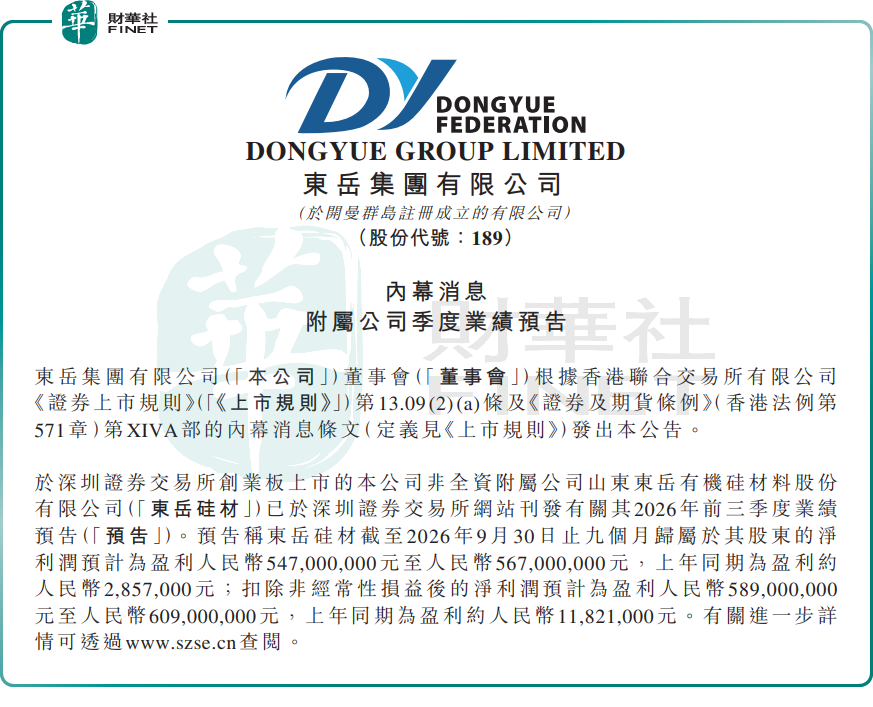
公告显示,2026年前三季度,东岳硅材预计实现归母净利润5.47亿元至5.67亿元(单位人民币,下同);去年同期归母净利润仅285.7万元,同比增幅高达190.46倍至197.46倍。扣非净利润预计为5.89亿元至6.09亿元,上年同期为1182.1万元,同比增长48.83倍至50.52倍。
利润大幅爆发主要来自两大因素:其一,去年同期基数极低,2025年三季度有机硅价格跌至周期底部,行业普遍承压亏损;其二,2026年有机硅产品价格持续回暖,行业供需格局边际改善,头部企业率先完成盈利修复。
投资者需要理性看待这份超高增速:190倍级别的业绩增幅,存在显著的低基数效应。从盈利绝对规模来看,业绩水平尚未回到上一轮行业周期高点。东岳硅材作为东岳集团核心子公司,业绩回暖有望增厚母公司利润,但其对集团整体业绩贡献幅度,仍需等待正式财报落地验证。
行业层面,有机硅DMC价格自年内低点累计反弹约30%,不过当前价格依旧处于历史中低位区间。在供给端,行业新增产能投放节奏放缓,部分低效产能逐步出清;在需求端,光伏、新能源、电子电器等下游领域需求逐步回暖。而公司另一块核心业务氟化工板块,制冷剂业务持续高景气,是集团盈利的核心支柱。
但从股价走势看,东岳集团在今年6月下旬触及23.74港元阶段高点后,便开启持续下行通道,当前股价较此前高点已然“腰斩”,总市值约188.52亿港元,对应市盈率TTM约8.6倍,估值处于历史低位区间,前期充分反映了市场对氟硅行业周期走弱的悲观预期。本次子公司业绩预增能否带动估值修复,核心要看行业景气度回升能否持续。
后续可重点跟踪三大信号:一是有机硅价格上涨的持续性,单季度业绩暴增不等于行业周期彻底反转,产能过剩的基本面并未根本性扭转;二是氟化工业务的盈利韧性,制冷剂价格波动会直接影响集团整体盈利稳定性;三是A股硅化工龙头的估值变动,板块联动效应值得持续关注。
作为国内氟硅化工龙头,东岳集团拥有突出的产业规模优势与行业地位,公司能否获得港股100强研究中心认可,入围第十三届港股100强候选名单,同样备受市场关注。
港股100强评选自2012年启动,依托科学客观的评价体系遴选香港主板优质上市公司,是港股市场极具影响力的价值标杆。目前第十三届港股100强评选活动筹备工作已正式启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道可查阅港股100强官方网站。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


