
【IPO前哨】力诺药包递表港交所:A股之后赴港,双主业守成、玻璃基片进击

9月28日,来自A股创业板的力诺药包(301188.SZ)向港交所主板递交上市申请。招商证券及力高企业融资为联席保荐人。
公司是中国知名的硼硅特种玻璃供应商,专注硼硅药用玻璃包装及日用耐热玻璃的开发、制造与销售,产品应用于制药、生物技术、食品饮料及日用家居行业。据弗若斯特沙利文资料,按2025年销售收入计,公司在中国药用玻璃包装供应商中排名第九,市场份额2.4%;在日用耐热玻璃市场,公司在中国排名第一、全球排名第二,市场份额分别为9.5%及5.1%。值得留意的是,公司A股自2021年11月起在深交所创业板上市,本次递表拟发行H股,若成功上市将形成“A+H”双资本平台,亦令港股药用包装赛道再添一家内地龙头。
双主业年营收近十亿,日用耐热玻璃撑起六成收入
申请版本显示,2023年至2025年,公司收入分别为人民币9.47亿元、10.81亿元及9.81亿元,2024年同比增长14.1%,2025年小幅回落9.2%;2026年上半年收入6.73亿元,较上年同期的4.99亿元增长34.9%,重回双位数增长(如图1所示)。
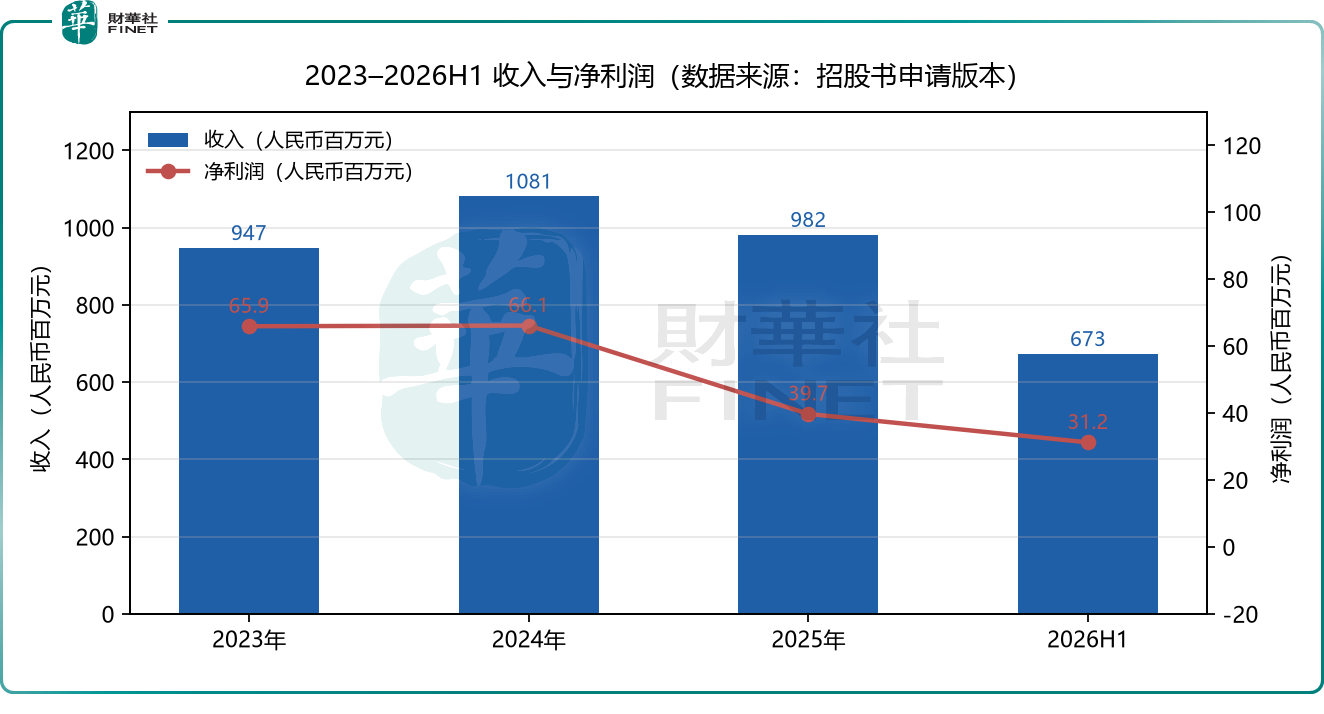 图1 2023–2026H1 收入与净利润(单位:人民币百万元;数据来源:招股书申请版本)
收入由两大业务板块构成:药用玻璃包装2023年、2024年、2025年及2026年上半年收入分别为4.06亿元、4.67亿元、3.57亿元及2.27亿元,占总收入比重由42.9%降至33.7%;日用耐热玻璃同期收入分别为5.18亿元、5.88亿元、6.09亿元及4.36亿元,占比由54.7%升至64.8%,已成为第一大收入来源(如图2所示)。药用玻璃包装板块以管制瓶为绝对主力,2023年贡献3.95亿元、占药包收入97.3%;模制瓶于2024年取得批量商业化A类注册后进入爬坡期,收入由2023年的431万元增至2025年的3120万元,2026年上半年达3016万元,RTU及PFS产品亦于2025年实现量产。
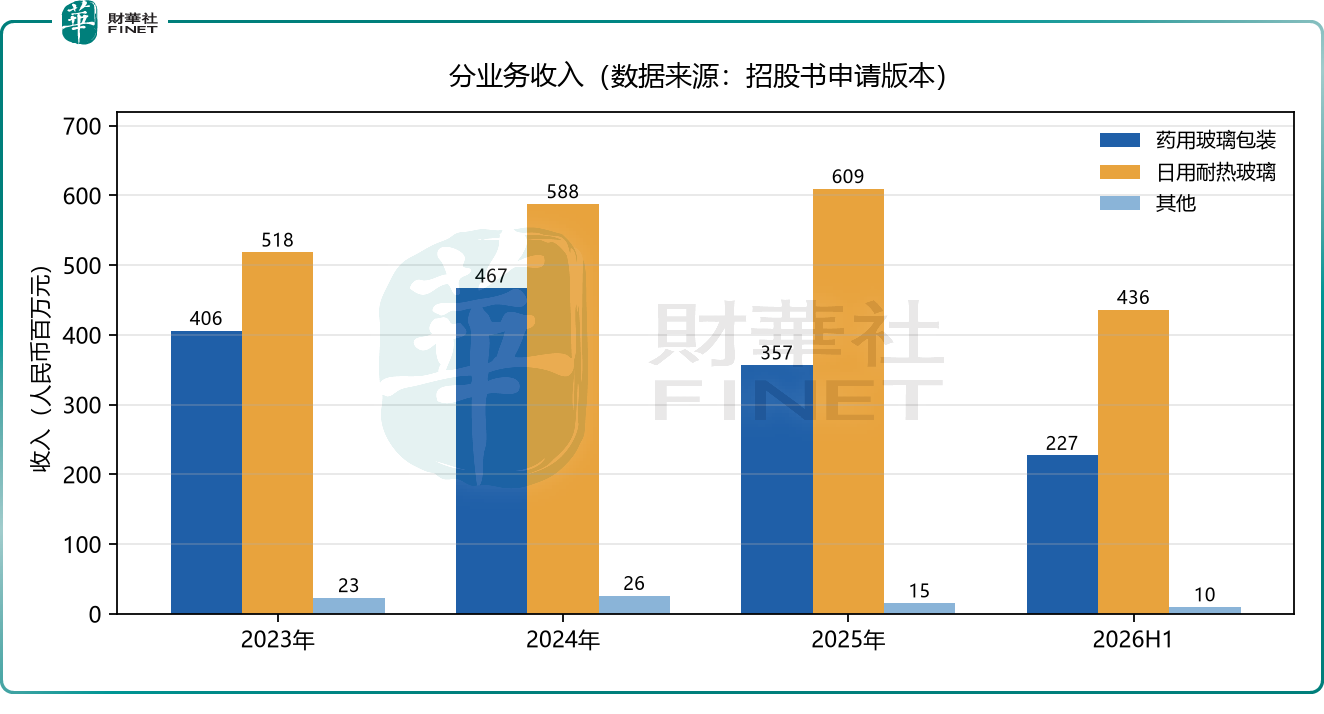 图2 分业务收入(单位:人民币百万元;数据来源:招股书申请版本)
盈利端,公司毛利率逐年抬升:整体毛利率由2023年的16.6%升至2024年的17.9%、2025年的20.1%,2026年上半年进一步升至21.4%,主要受日用耐热玻璃毛利率改善带动——该板块毛利率由2023年的12.2%提升至2026年上半年的22.2%;药用玻璃包装毛利率同期由22.5%降至19.2%(如图3所示)。2023年、2024年、2025年及2026年上半年,公司净利润分别为6592万元、6607万元、3966万元及3116万元,净利率分别为7.0%、6.1%、4.0%及4.6%;经调整净溢利(剔除以股份为基础的薪酬开支)2026年上半年为4584万元。
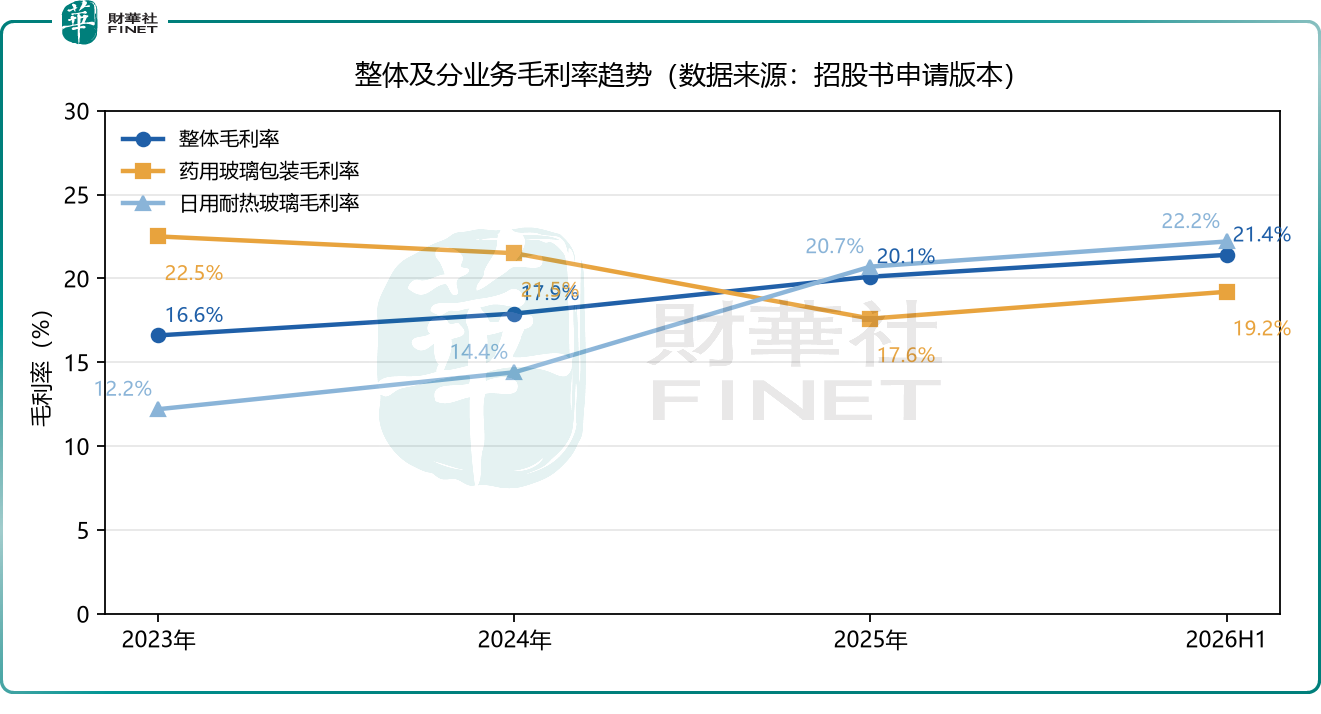 图3 整体及分业务毛利率趋势(数据来源:招股书申请版本)
客户结构方面,公司对单一客户依赖度低:2023年至2026年上半年,前五大客户收入占比分别为20.4%、21.0%、18.4%及23.7%,最大客户占比分别仅6.0%、4.6%、4.6%及9.4%。药用玻璃包装主要销往倍特药业、华润双鹤药业等国内制药企业及生物技术研发机构、化妆品制造商;日用耐热玻璃则主要销往乐扣乐扣、特百惠、Décor等消费品品牌及美的、格兰仕等家电制造商,公司还以乐玻乐玻(LeBoLeBo)、Borohouse等自有品牌通过电商渠道直接触达消费者。区域结构上,公司产品销往美洲、亚洲及欧洲约60个国家和地区,2026年上半年海外收入占比升至32.0%(2025年为24.7%),海外市场主要包括美国、澳大利亚、日本及韩国。
中试窑炉点火,押注半导体玻璃基片第二曲线
在双主业之外,力诺药包正将半导体封装用玻璃基片作为新的战略方向。据弗若斯特沙利文资料,全球半导体封装用玻璃基片市场规模预计将由2026年的人民币1亿元增长至2030年的人民币132亿元,复合年增长率达234.8%。公司凭借在硼硅玻璃配方、熔制、成型及精密加工方面的能力,正开发用于半导体封装的超薄超平玻璃基片,并已于2026年6月令玻璃新材料创新孵化中心中试窑炉点火,玻璃基片初步试产已开始;截至最后实际可行日期,公司已向半导体行业参与者提供玻璃基片样品以供测试。
本次上市募资亦围绕新老业务展开:募集资金用于半导体封装用玻璃基片产业化、RTU及PFS产业化、增强对现有及新产品和材料的研发能力,以及营运资金及一般企业用途。
研发投入方面,截至2026年6月30日,公司研发团队共有140名成员,持有156项专利,包括141项中国专利及15项海外专利;公司先后于2022年、2024年及2026年推出三期限制性股份激励计划,绑定核心团队。公司策略上明确规划为AI玻璃基片构建全栈技术能力、进一步拓展高端药用玻璃包装、推进微晶玻璃技术迭代、升级智能及精益制造,并拓展海外销售建立全球营运版图。
风险与观察
力诺药包本次递表,亦有几点值得留意。
其一,业绩存有波动:2025年收入与净利润双双回落,2026年上半年净利润为3116万元,同比仍下降23.9%,盈利尚未回到2024年高点。
其二,现金流承压:经营活动现金流由2023年、2024年的净流入6075万元、6926万元,转为2025年及2026年上半年的净流出5516万元、6830万元,期末现金及现金等价物由2025年末的4.02亿元降至2.52亿元。
其三,新业务尚处早期:玻璃基片中试刚点火、样品测试阶段,产业化进度与客户认证周期存在不确定性;公司亦提示前五大供应商采购占比达42.1%至51.9%,能源成本占生产成本17.3%至20.2%,上游价格波动或影响盈利。
对港股市场而言,力诺药包兼具“现金牛”与“期权”属性:药用玻璃包装与日用耐热玻璃贡献稳定现金流与分红(2023年至2026年上半年累计宣派股息约1.18亿元),AI玻璃基片则提供估值想象空间。作为已在A股上市的公司再赴港股,其上市节奏、H股定价与玻璃基片产业化兑现进度,将是市场观察其港股之旅的关键变量。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


