
【IPO前哨】京新药业二闯港股:一款失眠药撑起的创新故事能走多远?

9月18日,京新药业(002020.SZ)向港交所主板递交上市申请,中信证券为其独家保荐人。这是这家A股上市逾20年的制药企业二度冲刺港股——此前其于2026年2月首次递表,后因6个月有效期届满而失效。
与首次递表相比,此次更新后的招股书披露了更完整的2026年上半年数据,也让市场得以更清晰地审视这家老牌药企的创新成色。当一款失眠药成为创新转型的全部押注,京新药业的港股故事,究竟是困境反转还是估值重估?
一、财务基本面稳健,但增长动能已现分化
招股书显示,京新药业成立于1990年,是一家制药集团,重点专注于两大核心治疗领域:中枢神经系统疾病、心血管及脑血管疾病。
截至2026年9月10日,地达西尼(京诺宁®)是公司唯一获批的创新药物。除地达西尼外,公司正在推进重点治疗领域的精选在研药物,包括用于治疗脂蛋白(a)水平升高的1类创新在研药物JX2201。
公司的收入主要来自三块业务,于2026年上半年,药物销售占比58.5%,原料药占比21.0%,医疗设备占比18.9%。
从财务数据看,2023年至2025年,公司收入分别为39.99亿元(人民币,下同)、41.59亿元、40.69亿元,同期持续经营业务利润分别为6.24亿元、7.19亿元、7.72亿元,盈利规模逐年稳步增长。2026年上半年,公司实现收入19.87亿元,期内利润3.58亿元,同比双双出现下降。
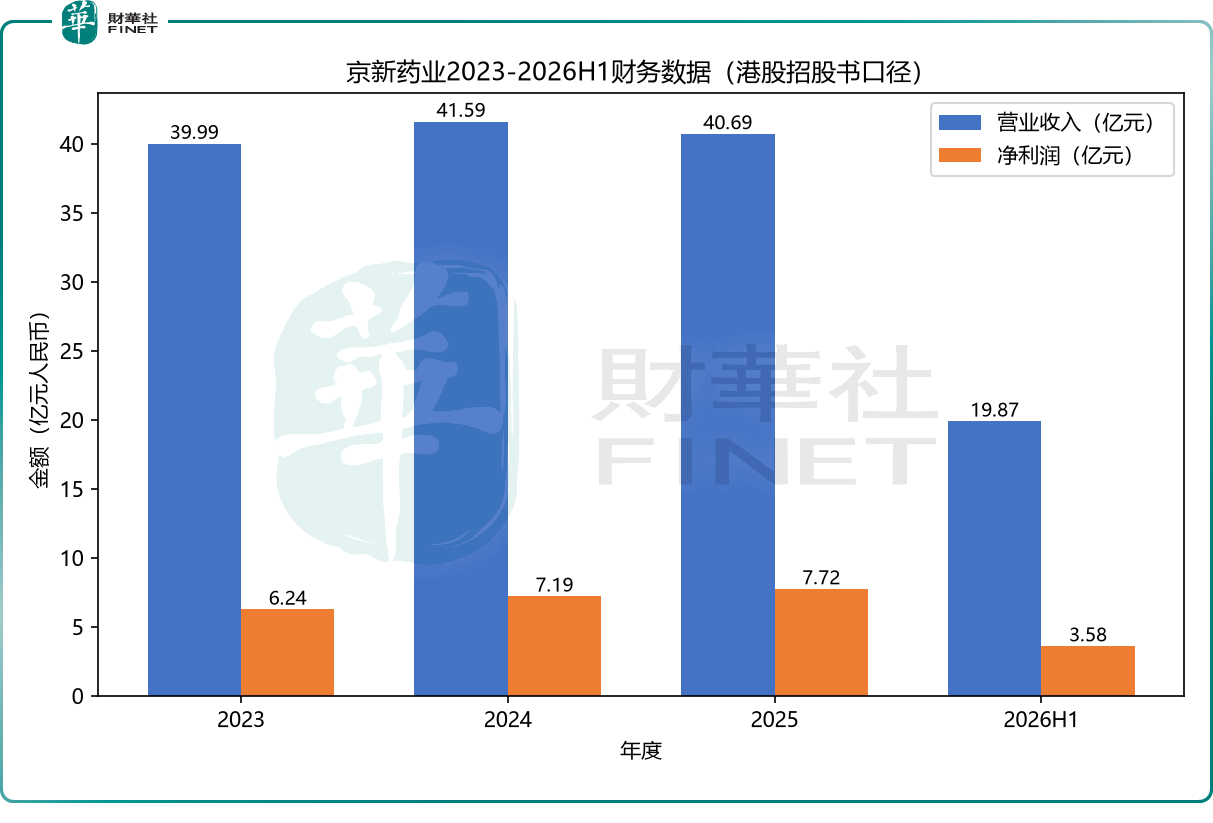 图:京新药业2023-2026H1财务数据(数据来源:港股招股书)
不过,公司增长结构已出现明显分化。2026年上半年,公司成品药收入同比微降,原料药收入同比下滑,仅医疗器械板块保持增长。作为利润核心的仿制药业务,在集采常态化压力下价格承压,公司销售及营销开支已从2023年的7.84亿元降至2025年的6.01亿元,费用端的收缩成为利润增长的重要支撑。
与此同时,研发投入呈现连续下行态势。2023年至2025年,公司研发成本分别为4.01亿元、3.83亿元、3.68亿元,2026年上半年进一步降至1.65亿元。在创新药管线亟需投入的背景下,研发强度的持续收缩,引发市场对公司创新转型决心的讨论。
二、地达西尼单产品押注,失眠赛道竞争加剧
京新药业搭建了多元化多层级产品组合,除地达西尼外,京新药业拥有逾60种上市药品,涵盖仿制药、中药及生物制剂。
京新药业创新转型的核心抓手,是1类创新药地达西尼(商品名:京诺宁),地达西尼为自2007年以来中国首个由中国药企主导研发的治疗失眠症的1类创新药物。
该产品于2023年11月获国家药监局批准上市,用于失眠患者短期治疗,2024年11月获纳入国家医保目录。纳入医保后,产品销售迎来爆发式增长——上市以来已覆盖超3000家医院,2025年全年实现销售收入1.95亿元,2026年上半年已突破1.5亿元。
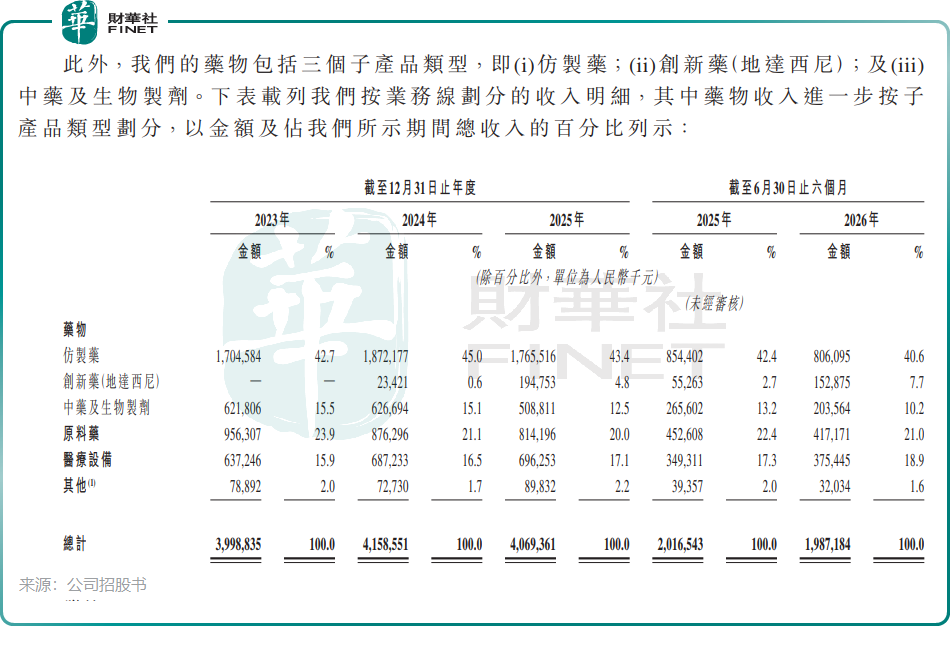
但市场讨论的焦点在于:地达西尼是公司目前唯一获批的创新药,创新管线高度依赖单产品。除地达西尼外,公司在研创新药管线中进展最快的是JX6001及JX2201,这两款药仍处于临床试验阶段,距离上市仍有距离。这种“一款产品撑转型”的格局,一旦地达西尼增长不及预期,创新故事便难以为继。
更值得关注的是失眠赛道的竞争加剧。地达西尼属于GABA_α受体部分激动剂,而随着莱博雷生、达利雷生等双食欲素受体拮抗剂类创新药进入中国市场,失眠治疗的临床格局正在被改写。这类新一代药物在疗效和安全性上各有优势,可能对传统苯二氮卓类及GABA-A受体激动剂形成替代压力。地达西尼能否在新一代失眠药冲击下保持增长势头,仍待观察。
此外,若成功登陆H股实现两地上市,京新药业此次港股上市的估值水平也备受关注。以A股股价计算,公司当前市盈率(TTM)约14倍,市净率约1.69倍。在港股市场,仿制药为主的药企估值通常低于A股,而创新药管线的估值溢价又不足以完全对冲传统业务的折价。市场普遍预期,京新药业H股发行价可能较A股存在一定折让。
此次港股二次递表,京新药业的募资用途主要指向四大方向:资助产品及在研药物的研发活动,强化营销网络,潜在收并购及技术引进以扩充管线,以及补充营运资金。从募资规划不难看出,公司也意识到了创新药品种单一、研发投入不足的问题。
总体来看,京新药业作为A股老牌制药企业,拥有稳定的仿制药基本盘和已商业化的创新药产品,财务基本面稳健。但创新药高度依赖地达西尼单产品、失眠赛道竞争加剧、研发投入持续收缩等隐忧也客观存在。此次二次递表港交所,能否凭借“仿制药基本盘+创新药期权”的组合获得港股资金认可,仍需观察后续聆讯进展及招股区间的定价表现。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


