
【百强透视】同时拿下三项药证!新华制药(00719.HK)成长空间打开?

9月21日,在生物医药板块普涨行情下,山东新华制药股份(00719.HK)股价大幅拉升,截至收盘,报6.35港元/股,涨幅14.41%;其A股新华制药(000756.SZ)同步放量大涨,直接封死涨停,报14.67元/股。
此轮行情,一方面受益于生物医药板块整体情绪回暖;另一方面,公司集中收获三张药品注册证书,管线矩阵进一步丰富,成为股价上行的核心催化。
消息面上,新华制药近日拿到国家药监局核发的三款药品注册证书,三款产品均属于医保乙类品种,覆盖代谢调节、肠道清洁、阿尔茨海默病三大治疗领域,进一步补齐公司在代谢、消化、中枢神经板块的产品布局。三款药品对应通用名品种,2025年国内公立医疗机构合计市场规模超 15 亿元(人民币,下同),市场空间广阔。
分产品来看,左卡尼汀口服溶液,由新华制药本体申报获批,主要用于治疗原发性和继发性卡尼汀缺乏症,扩充公司口服代谢调节制剂管线;2025年国内公立医疗机构终端销售额约4亿元。
硫酸镁钠钾口服用浓溶液,同样为公司主体获批,适用于成人内镜、手术等操作前肠道清洁,强化消化系统用药产品矩阵;2025年国内公立医疗机构销售额约4.9亿元。
盐酸多奈哌齐口崩片,由全资子公司新达制药拿下注册批件,用于轻、中、重度阿尔茨海默病对症治疗,丰富中枢神经领域产品系列;2025年国内公立医疗机构销售额约6.2亿元。
作为国内老牌综合制药企业,山东新华制药股份拥有原料药、制剂一体化完整产业链,产品布局解热镇痛、抗感染、消化、神经、代谢等多个赛道。
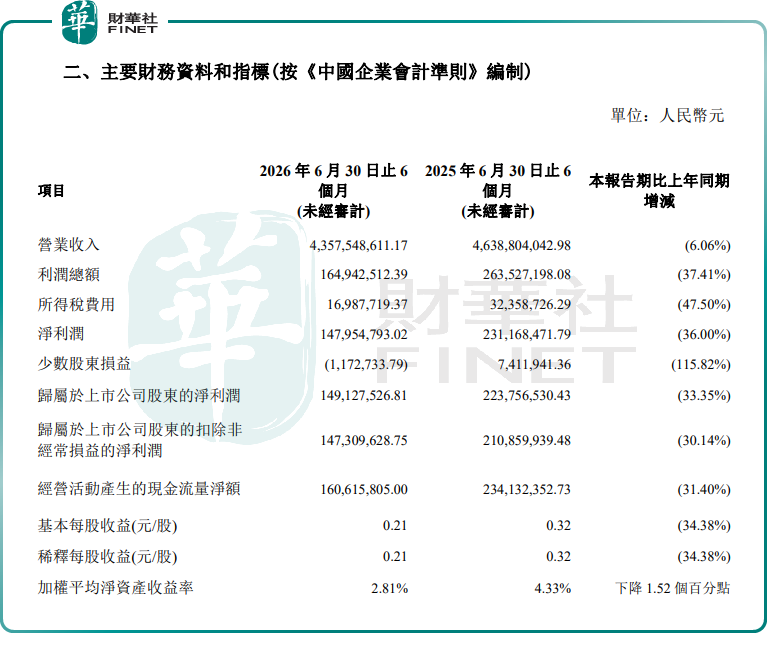
但从业绩层面看,山东新华制药股份经营明显承压。2026年上半年,公司营收43.58亿元,同比下滑6.06%;归母净利润1.49亿元,同比下降33.35%;扣非净利润1.47亿元,同比减少30.14%;经营活动现金流净额1.61亿元,同比回落31.40%。
业绩下滑,主要受原料药价格波动、制剂销售承压等因素拖累,传统主业短期面临增长压力,市场也因此将本次获批的三款仿制药,视作公司重要的业绩增量期待。
不过,市场同样存在理性的谨慎判断:其一,三款产品均为仿制药,后续将面临集采、价格竞争压力,上市之后的实际中标价格、终端放量速度存在不确定性。
其二,三款品种均需要完成生产落地、供应链建设、医院准入、学术推广等一系列工作,从拿到注册证到形成实质利润贡献尚需要一定时间周期。
其三,仿制药赛道参与者众多,同类竞品较多,后续产品的市场份额获取取决于投标报价、渠道覆盖以及商业化推广能力。
下一阶段核心跟踪要点:三款新产品生产投产进度;各省挂网、集采投标进展;新产品后续销售收入贡献;公司仿制药一致性评价后续申报及获批节奏;原有核心制剂与原料药业务的经营韧性。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。山东新华制药股份作为A+H老牌制药龙头,具备原料药+制剂一体化优势,仿制药管线持续收获批件,业务基本面扎实,具备医药制造赛道参评代表性;但仿制药业务面临集采价格压力,新产品商业化兑现尚待时间验证,或将对综合评分形成一定制约。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


