
【百强透视】收购光纤资产引爆行情!俊知集团(01300.HK)股价一度飙涨逾71%

9月14日,俊知集团(01300.HK)强势拉升,一度涨逾71%,截至发稿,涨幅仍达46.9%,报2.975港元/股。
本次股价异动的直接催化剂,来自一则资产收购公告。
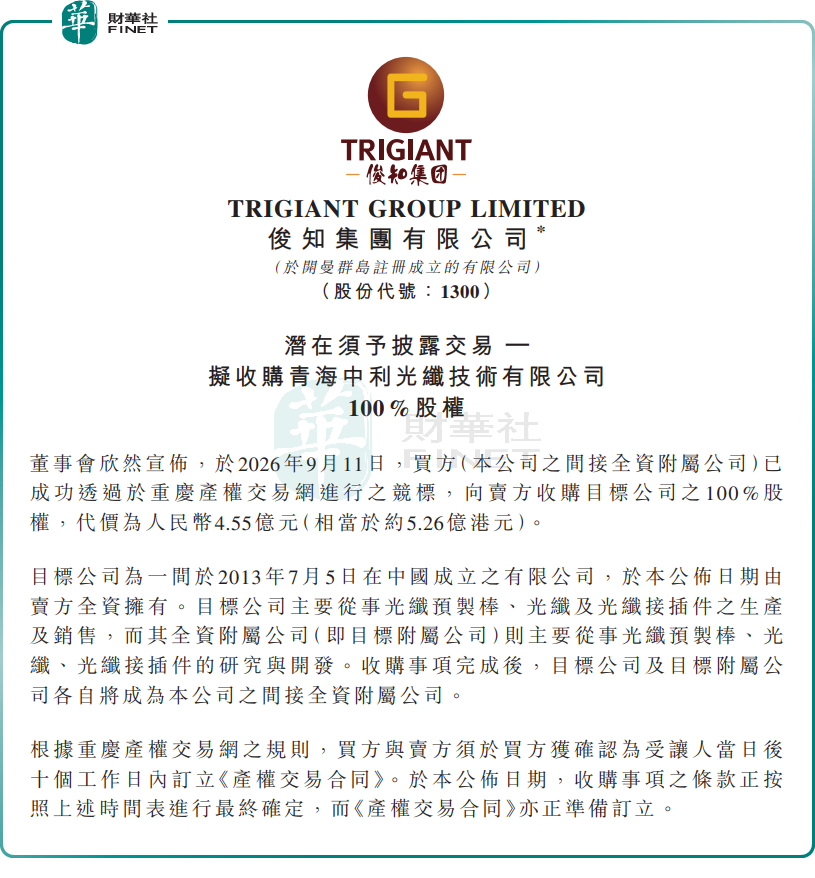
俊知集团宣布拟斥资人民币4.55亿元,收购青海中利光纤技术有限公司100% 股权。目标公司主要从事光纤预制棒、光纤及光纤接插件的生产及销售,而其全资附属公司(即目标附属公司)则主要从事光纤预制棒、光纤、光纤接插件的研究与开发。
收购事项完成后,目标公司及目标附属公司(青海光通信材料工程技术研究中心有限公司)各自将成为俊知集团的间接全资附属公司。
业务层面来看,俊知集团核心主业为射频同轴电缆、通信线缆、新能源线缆等产品,下游覆盖三大通信运营商、新能源、轨道交通等多个领域,是国内通信线缆领域的核心厂商。
2026年上半年,俊知集团实现收入17.51亿元(人民币,下同),同比增长41.7%;毛利率上升3.9个百分点至15.2%;期内溢利2.08亿元,同比大幅飙增735.3%;纯利率由2.0%提升至11.9%。
业绩暴增的核心原因,是全球智算中心(AIDC)行业高速增长带动公司电力缆、信号缆和光缆需求攀升。阻燃软电缆和光缆系列收入分别同比增长52.5%和169.7%,新型电子元件增长61.5%,公司称相关主力产品在AIDC领域逐步获得客户认可。
本次收购青海中利光纤,是俊知集团产业链纵向延伸的关键战略布局:一方面获得光纤预制棒、光纤及光缆产能,形成“光纤预制棒-光纤-光缆-通信线缆”的全产业链布局,提升成本管控能力与全品类配套能力;
另一方面,正式切入光纤光缆,集团共享算力基建、全光网建设带来的行业需求红利,有望打开第二成长曲线。
不过,也有谨慎观点指出,光纤光缆行业具备较强的周期性特征,行业整体产能供给充足,市场价格竞争较为激烈;收购标的的盈利水平存在波动,后续业绩兑现存在不确定性;收购整合过程中存在管理团队、生产运营、客户资源融合不及预期的风险;通信线缆主业受运营商资本开支节奏影响,同样存在周期性波动风险。
另值得一提的是,第十三届港股 100 强评选活动相关榜单候选申报与招商工作已同步启动。俊知集团作为港股通信线缆赛道代表企业,主业根基扎实,本次收购向上延伸光纤产业链,切入光通信与算力基建高景气赛道;但收购整合效果仍待验证,行业周期性波动特征明显,或将对综合评分形成一定制约。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


