
【百强透视】TEER产品获批落地!沛嘉医疗(09996.HK)再添核心增长极?

9月14日,国产经导管主动脉瓣置换术(TAVR)赛道“四剑客”之一的沛嘉医疗‑B(09996.HK)股价走强,截至发稿,涨幅为1.89%,报4.86港元/股。
本次股价异动的直接催化剂,来自重磅产品注册获批公告。
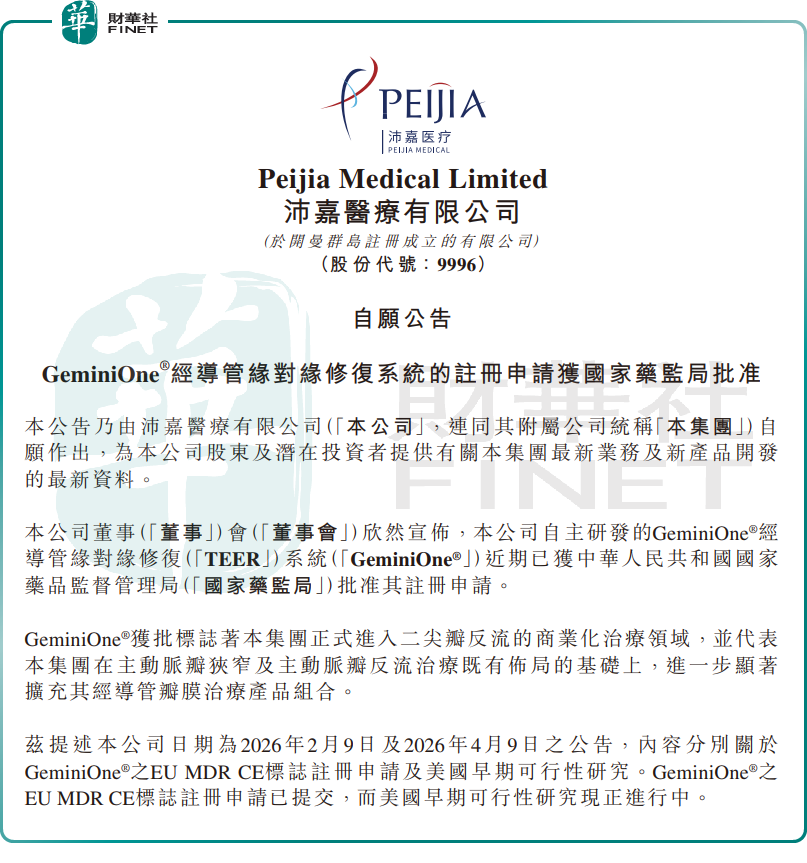
9月11日,沛嘉医疗公告宣布,公司自主研发的GeminiOne®经导管缘对缘修复(TEER)系统(GeminiOne®)近期已获国家药品监督管理局批准其注册申请。
GeminiOne®这一获批,标志着沛嘉医疗正式进入二尖瓣反流的商业化治疗领域,并代表集团在主动脉瓣狭窄、主动脉瓣反流治疗既有布局的基础上,进一步显著扩充其经导管瓣膜治疗产品组合。
作为当前二尖瓣反流治疗的前沿微创方案,TEER手术创伤小、患者恢复快,国内市场空间巨大。同时,该产品的全球化布局也在同步推进:欧盟MDR CE标志注册申请已提交,美国早期可行性研究正在开展,后续有望打开海外增量市场。
从基本面看,沛嘉医疗专注于创新、研发及生产结构性心脏病和脑血管介入领域高端医疗器械,涵盖主动脉瓣、二尖瓣、三尖瓣及手术附件,脑血管介入出血类、缺血类、通路类产品。
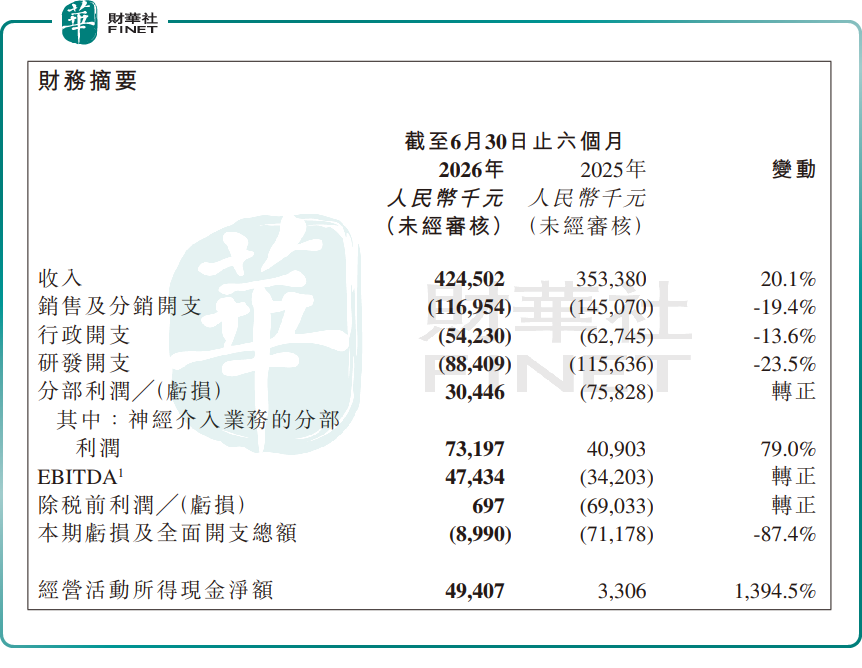
2026年上半年,沛嘉医疗财报展现出经营拐点信号。报告期内,公司实现总收入4.25亿元(人民币,下同),同比上涨20.1%;EBITDA、除税前利润双双转正,公司拥有人应占亏损及全面开支总额同比大幅收窄89.14%至758.6万元;经营活动所得现金净额为4940.7万元,较上年同期330.6万元大幅改善,商业化转化效率明显提升。
分业务来看,受惠于TAVR产品(经导管主动脉瓣置换术)组合商业化推进,今年上半年,公司经导管瓣膜治疗业务收入同比增长28.3%。截至6月末,TAVR产品医院覆盖拓展至大中华区超850家医院,商业化底盘持续夯实。神经介入板块同样保持高增长,自研加代理产品持续放量,成为稳定的现金来源。
但和多数未盈利生物科技公司一致,沛嘉医疗营收随已有产品入院稳步提升,但研发、市场推广费用持续高企,尚未实现税后净利润层面整体盈亏平衡。
展望后市,GeminiOne获批后,沛嘉医疗将正式进入TAVR+TEER双产品驱动的新阶段。二尖瓣反流患者群体规模远大于主动脉瓣,市场天花板更高,有望成为公司下一阶段的核心增长引擎,带动营收体量迈上新台阶。
不过,也有谨慎观点指出,国内TEER二尖瓣修复赛道竞争逐步加剧,海外巨头仍占据主要市场份额,后续还将有多款国产同类产品陆续获批上市,市场竞争压力将加大;新产品上市初期,医院教育、术者培养周期较长,商业化放量速度存在不确定性;高端瓣膜器械单价较高,医保、医院准入会直接影响产品渗透速度;公司仍需要持续投入大额研发推进管线迭代,阶段性研发费用会对利润形成一定压力。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。作为创新器械企业,沛嘉医疗业务高速成长,多款创新产品落地,其能否成功跻身本届港股百强榜单,值得市场持续关注。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


