
【IPO追踪】四方精创(06700.HK)启动招股,周大福和恒基地产相关高管入股

9月14日,四方精创(06700.HK)正式开启H股招股,迈出“A+H”两地上市关键一步。本次公司计划全球发售5896.11万股H股,最高发售价定为每股16.00港元,预计9月22日正式于港交所主板挂牌交易。
本次发售中,香港发售股份数目为589.62万股(可予重新分配),剩余5306.49万股为国际配售(可予重新分配)。新股交易门槛设置为每手100股,入场门槛约1616.13港元,招股认购期为9月14日至9月17日,随后完成定价、分配与暗盘交易环节。
募资层面,在未行使超额配股权的前提下,扣除各项发行相关费用后,公司预计可获得净额约8.69亿港元资金,计划将其中约35.0%用于提升研发能力;约25.0%用于提升交付能力;约15.0%用于增强销售能力;约15.0%用于潜在投资及收购;约10.0%用作营运资金及一般企业用途。
以最高发售价每股16.00港元计,全球发售完成后,公司A+H总市值将达156.12亿港元,H股对应市值约9.43亿港元。本次H股定价较A股二级市场存在明显折让,为港股投资者提供了一定的安全缓冲。
基石投资者阵容为本次招股一大亮点,共有4家机构及个人参与认购,合计出资约1.196亿港元,所有基石股份均设6个月锁定期,涵盖香港知名企业家、产业资本及专业投资机构,包括周大福(01929.HK)副主席郑志恒、恒基地产(00012.HK)主席李家杰全资拥有的Successful Lotus、Thalassa Capital及亿都(00259.HK)等市场知名机构。
四方精创(300468.SZ)早在2015年登陆A股创业板,过去两年其股价随金融科技概念热度大幅上涨后回落。公司是一家扎根大湾区的成熟银行业金融科技服务提供商,为中国香港、中国内地及东南亚地区的银行、监管机构及其他金融机构提供金融科技软件开发服务、咨询服务及系统集成服务,助力其持续推进数字化转型。
根据灼识咨询资料,以2025年收入计,四方精创是香港银行业最大的金融科技软件开发服务提供商,占据约10.9%的市场份额。公司在中国内地及香港的金融科技软件开发服务市场中排名第17,市场份额约1.1%。
从经营表现来看,四方精创过去几年基本面有所波动,盈利能力不稳定。
2023至2025年,公司收入分别录得7.30亿元(单位:人民币,下同)、7.40亿元与6.31亿元;期内利润分别实现4738万元、6736.4万元、7428.1万元。2026年第一季度,公司实现收入1.56亿元,期内利润1061.1万元,同比增幅分别超过18.8%和-17.7%(利润下滑主要受毛利率下降及利息收入减少影响)。
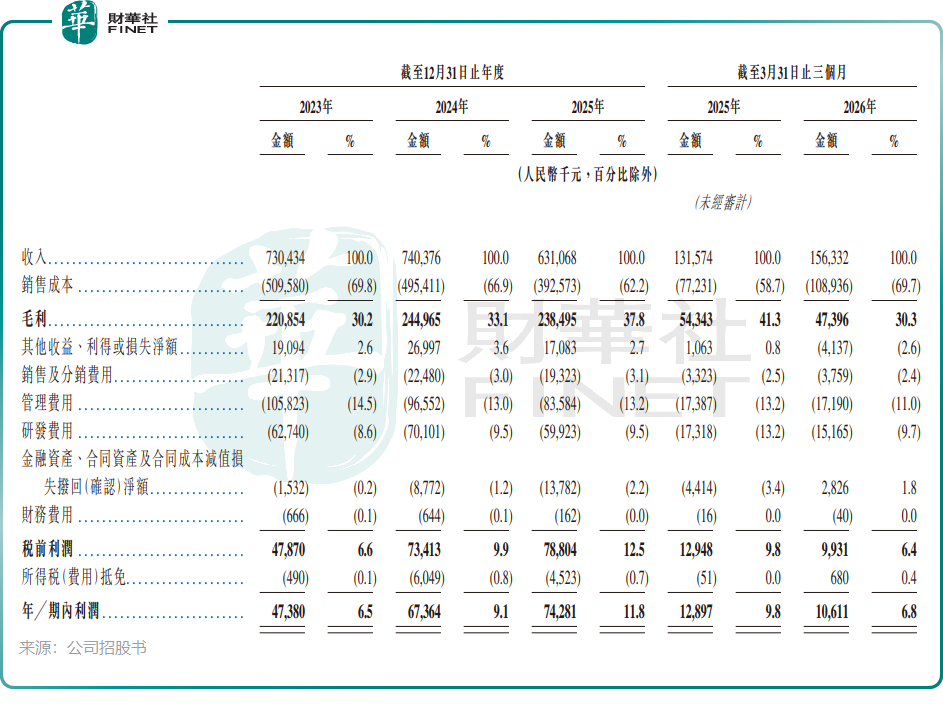
得益于海外市场(尤其是香港)高毛利率项目占比提升,公司毛利率结束连续下滑,2025年全年回升至37.8%,2026年一季度虽因项目交付节奏短期回落至30.3%,但整体业务结构优化趋势明显。此外,2023年至2025年,公司经营活动现金流持续为正,2025年全年达6244.7万元。作为金融科技服务企业,其回款能力稳健,现金流压力较小。
不过,市场对本次新股亦存有诸多审慎考量。2026年一季度,公司来自中国香港的收入占比仍超过80%。香港金融科技市场具有明显的政策驱动特征,若香港金管局及金融机构的数字化资本开支收缩,或AI等新兴技术落地不及预期,公司营收与利润将直接承压。
客户的集中度风险同样值得关注。报告期内,前五大客户合计贡献收入均超过86%,其中最大客户收入占比均超过40%。若头部客户调整采购份额或更换供应商,短期业绩易出现波动。
四方精创的后续投资价值,仍需结合最终发行定价综合判断。若H股较A股维持合理折让,赛道成长逻辑与机构资金加持将为股价提供支撑;反之,若发行价已充分反映行业预期,叠加客户集中及政策波动等风险,股价上行空间或将受限。中长期看,投资者需持续跟踪香港金融科技政策落地节奏、AI业务商业化进展及客户多元化成效,以判断公司能否逐步弱化周期依赖,打开长期增长空间。
更多精彩内容,关注云掌财经公众号(ID:yzcjapp)
- 热股榜
-
代码/名称 现价 涨跌幅 加载中...


